
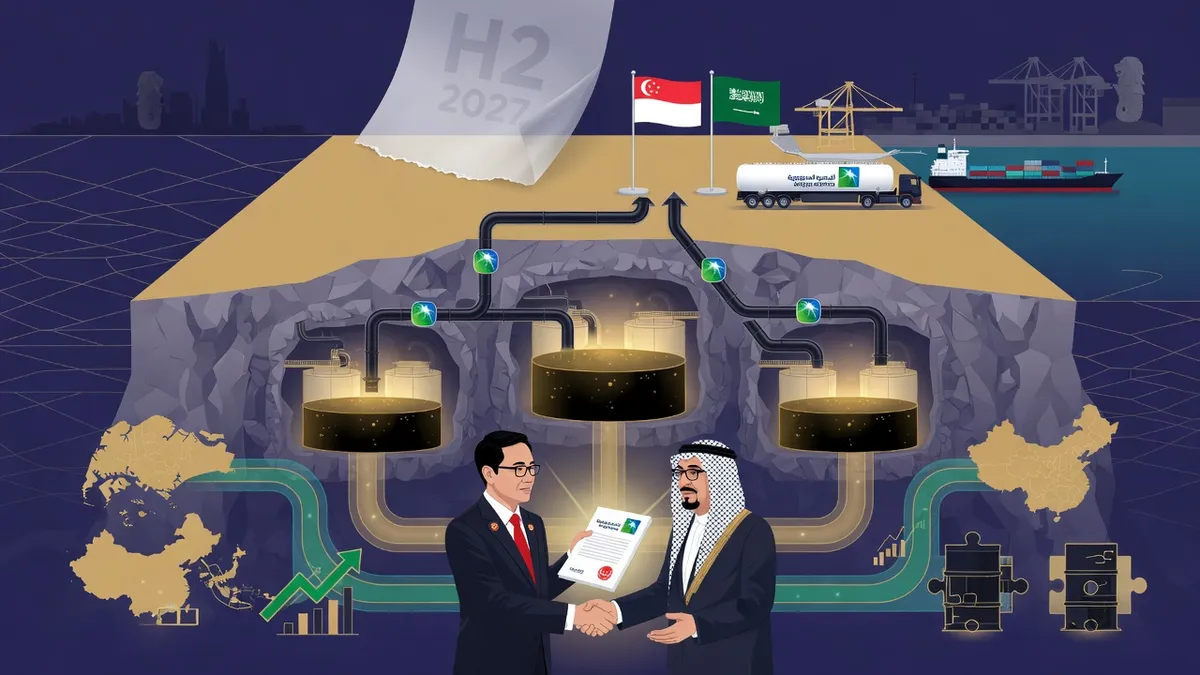
Artículo que analiza el memorando de Singapur y Arabia Saudita sobre el almacenamiento de petróleo saudí en las cavernas rocosas subterráneas Jurong Rock Caverns con inicio de operaciones en la segunda mitad de 2027 y su importancia para la resiliencia energética regional.
El petróleo se convierte simultáneamente en producto y en factor de ubicación del acceso a él.
El 26 de octubre Singapur junto con Arabia Saudita anunciaron planes para organizar el almacenamiento de petróleo saudí dentro del complejo subterráneo Jurong Rock Caverns. La Autoridad de Energía de Singapur y la corporación JTC firmaron con Saudi Aramco un memorando en la conferencia Singapore International Energy Week. El texto oficial del ministerio singapurense indica que los trabajos deben comenzar en la segunda mitad de 2027. El documento solo esboza la dirección y no fija suministros actuales ni un contrato comercial listo, ya que muchos detalles aún deben precisarse.
Para el mercado de materias primas el comunicado tiene mayor importancia de lo que parece a primera vista. En el esquema habitual el productor vende el petróleo, un buque cisterna lo transporta al cliente y el precio depende del tipo, el flete y las condiciones. Con existencias regionales del productor surge la posibilidad adicional de mantener el recurso más cerca del consumidor y liberarlo ante fallos logísticos o un repunte de la demanda. El comprador obtiene una posible reserva contra retrasos en trayectos largos. Todo el sistema depende menos de la precisión de una sola ruta.
La cuestión no es cuántos barriles exactamente caben en la roca. Es más importante la cuestión de los derechos sobre esos barriles, las condiciones de su accesibilidad y la distribución de los gastos de mantenimiento de la reserva. Precisamente en este punto la seguridad energética se convierte en objeto de análisis financiero.
Qué se ha confirmado exactamente con los documentos del 26 de octubre
La fuente principal —el comunicado conjunto del Ministerio de Energía, Comercio e Industria de Singapur y del Ministerio de Energía de Arabia Saudita— confirma la intención de colocar petróleo saudí en Jurong Rock Caverns en la isla Jurong. JTC publica el mismo texto y escribe expresamente que las operaciones previstas deben comenzar en la segunda mitad de 2027. El objetivo se denomina como apoyo a las necesidades energéticas de Singapur ante fallos de suministro y aumento de la resiliencia de la cadena de Saudi Aramco en el Sudeste Asiático.
Reuters aporta datos técnicos adicionales: los depósitos subterráneos se encuentran a unos 150 metros de profundidad y tienen una capacidad total aproximada de 1,47 millones de metros cúbicos, lo que corresponde a aproximadamente nueve millones de barriles de hidrocarburos líquidos. Esta cifra describe la capacidad del complejo, no el volumen de petróleo que Saudi Aramco colocará obligatoriamente según el nuevo acuerdo. La última cifra no se ha hecho pública.
ICIS precisa que el memorando tiene carácter preliminar y que las condiciones comerciales se negociarán en los próximos meses. Por tanto, cualquier cálculo de ingresos concretos de Saudi Aramco, alquiler o volumen obligatorio de compras seguiría siendo especulación. Se pueden analizar los incentivos económicos y las posibles consecuencias, pero no se pueden sustituir parámetros desconocidos por números inventados.
Por qué Singapur se convirtió en el lugar natural para tal reserva
Singapur se encuentra en la intersección de importantes rutas marítimas de Asia y lleva tiempo sirviendo como nudo energético, petroquímico y comercial. Para una empresa que suministra petróleo a distintos países de la región, colocar existencias en ese punto reduce la dependencia de un largo trayecto desde Oriente Medio ante una demanda local repentina. Para Singapur el acuerdo aumenta la disponibilidad del recurso físico ante una interrupción de las importaciones.
Sin embargo, la posición estratégica por sí sola no hace que la reserva sea económicamente gratuita. El almacenamiento subterráneo requiere infraestructura de capital, mantenimiento, control de calidad del petróleo, seguros y acuerdo sobre derechos de acceso. También hay que tener en cuenta el coste del uso alternativo de la capacidad. Si la demanda de almacenamiento es alta, una reserva libre tiene un precio económico incluso en un periodo tranquilo.
De ahí surge una diferencia importante entre seguridad energética nominal y efectiva. La presencia de barriles dentro del país no garantiza la posibilidad inmediata de refinar cualquier tipo en cualquier refinería. Importan las características de la materia prima, la configuración de las refinerías, las conexiones por oleoducto, el régimen de propiedad y las condiciones de extracción permitida. Una reserva efectiva representa una combinación de volumen físico, derecho jurídico y compatibilidad tecnológica.
La lección del estrecho de Ormuz: una ruta corta puede costar más que una larga
Según Reuters, la iniciativa surgió en medio de graves interrupciones de los suministros energéticos a través del estrecho de Ormuz como resultado del conflicto armado en Oriente Medio. La agencia señala que antes del conflicto Asia importaba alrededor de dos tercios de sus suministros de petróleo de Oriente Medio. Esta es una estimación de la dependencia regional en el periodo descrito, no una proporción universal para cada país asiático.
Cuando una ruta marítima clave está amenazada, el precio del petróleo deja de determinarse solo por el equilibrio entre producción y consumo. Aumentan las primas de seguros, cambian las rutas de los buques, se alargan los plazos de entrega y crecen las necesidades de capital circulante de los comerciantes. El comprador puede enfrentarse a la escasez de un tipo concreto incluso cuando la producción global es formalmente suficiente. Las existencias regionales ayudan a reducir esa brecha temporal entre la demanda y la llegada real de la carga.
Al mismo tiempo, el almacén en Singapur no elimina el riesgo geopolítico en el origen del suministro. Si las exportaciones desde la región se reducen de forma sostenida, la reserva final se agotará más rápido de lo que se repone. La reserva compra tiempo para reestructurar la logística y los contratos, pero no crea nuevos yacimientos. Por tanto, su valor es máximo en un escenario de interrupción temporal y está limitado en caso de déficit estructural prolongado de la oferta.
Nueve millones de barriles: una cifra grande con una limitación importante
La capacidad de Jurong Rock Caverns de aproximadamente nueve millones de barriles impresiona en términos absolutos, pero sin compararla con el consumo y el volumen de negocio del mercado regional dice poco sobre el grado de protección. La propia capacidad del complejo no equivale a capacidad libre, no equivale al volumen del nuevo acuerdo y no equivale a una reserva estratégica estatal. Parte de la infraestructura puede utilizarse según contratos comerciales existentes, y los derechos jurídicos sobre la materia prima pueden diferir.
Para evaluar el efecto real se necesitarían tres grupos de datos. Primero: cuántos barriles se reservarán realmente, cuál es el calendario de llenado y si se permite la rotación. Segundo: quién tiene derecho a iniciar la entrega de petróleo, a qué precio y en qué circunstancias de emergencia. Tercero: qué parte del volumen está técnicamente disponible en los primeros días de la crisis teniendo en cuenta bombas, oleoductos y capacidad de los terminales.
No se puede calcular el número de días de autonomía nacional dividiendo nueve millones de barriles por un indicador arbitrario del consumo de Singapur. Esa operación crearía una precisión falsa. Para un cálculo correcto es necesario conocer exactamente el volumen asignado, la estructura del consumo de productos petrolíferos y la existencia de otras reservas. Hasta la publicación de las condiciones del acuerdo, el análisis profesional debe mantener esta limitación.
Qué obtiene Saudi Aramco: una nueva opción en la cartera comercial
Para Saudi Aramco el almacenamiento regional puede aumentar la flexibilidad de los suministros. La empresa obtiene la posibilidad de formar existencias más cerca de los compradores asiáticos y reaccionar con mayor rapidez a los cambios de la demanda. Esto es especialmente valioso en periodos de mayor riesgo logístico marítimo, cuando la puntualidad de la entrega se convierte en un elemento separado del precio. El petróleo disponible cerca del consumidor puede tener una ventaja comercial frente a la carga que aún debe atravesar una ruta potencialmente saturada.
Pero el beneficio depende de la estructura de la operación. Si Aramco asume los gastos de almacenamiento y financiación de las existencias, el capital queda inmovilizado en la mercancía hasta el momento de la venta. El coste de ese carry depende de los tipos de interés, los seguros, el alquiler y la forma de la curva forward del petróleo. En contango el precio futuro es superior al inmediato, lo que a veces respalda la economía del almacenamiento. En backwardation el mercado suele recompensar la entrega inmediata, y mantener la mercancía durante mucho tiempo requiere una justificación estratégica adicional.
El acuerdo también puede reforzar la resiliencia de las relaciones con los clientes. El comprador que obtiene acceso a existencias en la región puede percibir al proveedor como un socio más fiable. Sin embargo, esta es una hipótesis cualitativa, no un crecimiento ya medido de la cuota de mercado. Para confirmarla se necesitarán datos futuros sobre contratos, utilización del almacén y condiciones comerciales.
Singapur: seguro energético y política industrial
Para Singapur la reserva de petróleo tiene no solo importancia comercial, sino también industrial. El país cuenta con una infraestructura desarrollada de refino y petroquímica. Las interrupciones en el suministro de materia prima pueden perturbar la producción de combustible y productos químicos y luego transmitirse al transporte, la industria y las cadenas de exportación. La existencia física reduce la probabilidad de una parada inmediata de las operaciones ante un retraso breve de los buques cisterna.
Desde el punto de vista financiero, la reserva puede compararse con un contrato de seguro cuya prima se paga por adelantado mediante el mantenimiento de la infraestructura y el coste del capital. Su eficacia se mide no por la rentabilidad regular, sino por el daño potencialmente evitado en un escenario de estrés. Por tanto, el análisis comercial del proyecto debe tener en cuenta el coste del almacenamiento, la disponibilidad de proveedores alternativos y la probabilidad de fallos logísticos, y no solo el precio de mercado del barril.
También es importante distinguir entre la seguridad nacional del suministro y la optimización comercial de Saudi Aramco. Estas tareas pueden coincidir, pero no son idénticas. Los derechos concretos de Singapur a utilizar el petróleo en situación de crisis deben quedar recogidos en el contrato. Mientras no se revelen, no se puede afirmar que todo el volumen del complejo esté automáticamente a disposición del Estado.
El modelo regional ya existe: Japón y Corea del Sur
Reuters recuerda que Saudi Aramco ya tiene acuerdos de almacenamiento de petróleo en Japón y Corea del Sur. En Japón el volumen de almacenamiento en Okinawa se amplió hasta 8,2 millones de barriles en 2017, y en Corea del Sur en 2023 se firmó un acuerdo para colocar 5,3 millones de barriles en Ulsan. En los modelos descritos las autoridades locales obtenían derechos prioritarios de compra de las existencias en circunstancias extraordinarias. Estos parámetros corresponden a contratos concretos y no deben trasladarse automáticamente a Singapur.
El sentido económico de la red de almacenes radica en la distribución de existencias en varios puntos de demanda. En lugar de una única gran reserva en el país productor se forma un sistema geográficamente diversificado capaz de reducir los retrasos locales. Sin embargo, requiere coordinación de tipos de petróleo, derechos comerciales, rotación de existencias y capacidades de transporte. Cuanto más compleja es la red, más importante es la gestión de existencias y la transparencia de la información.
Para los inversores este proceso significa un aumento del valor estratégico de los operadores de terminales, la infraestructura portuaria, la logística petrolera y los servicios especializados. Pero no todas las empresas del sector obtienen un beneficio directo. Los ingresos dependen de contratos concretos, tarifas, utilización y capacidad de controlar los gastos de capital.
La curva del petróleo: por qué la reserva puede cambiar los diferenciales, pero no necesariamente el Brent
El almacenamiento regional puede influir en las primas físicas y los diferenciales temporales. Si en el Sudeste Asiático surge repentinamente un déficit de un tipo determinado, la existencia disponible puede reducir la prima local respecto al índice de referencia internacional. Pero esto no implica necesariamente una bajada del Brent mundial. El precio del Brent viene determinado por un equilibrio más amplio de producción, consumo, existencias y flujos financieros, mientras que los diferenciales locales reflejan la logística concreta y la calidad de la materia prima.
Son especialmente importantes los diferenciales temporales entre los contratos de futuros más cercanos y más lejanos. En periodos de escasez física el contrato más cercano puede negociarse con una prima considerable. La reserva puede suavizar ese déficit siempre que el propietario esté dispuesto y tenga derecho a vender el petróleo. Si la materia prima no está disponible jurídicamente o está reservada para otros fines, su presencia física no cambia la liquidez del mercado.
Para el operador es importante aquí la diferencia entre la capacidad de almacenamiento anunciada y los barriles realmente disponibles. Un error en esta estimación puede llevar a una previsión incorrecta de la curva, los diferenciales de base y los fletes. El análisis debe incluir las cargas reales de los terminales, las direcciones de los flujos de buques y la estructura de los contratos, y no solo los comunicados políticos.
Refinerías y petroquímica: a quién le sirve realmente la existencia cercana
Para las refinerías la estabilidad del suministro de materia prima puede ser tan importante como el precio medio de compra. La parada de una unidad por falta de un tipo de petróleo adecuado provoca pérdida de margen, costes de reinicio y incumplimiento de obligaciones con los compradores de combustible. La existencia regional puede reducir la probabilidad de esa parada si es técnicamente compatible con el proceso productivo.
Sin embargo, el refinerador no evalúa solo el precio del petróleo, sino el crack spread, la diferencia entre el valor de la cesta de productos y el precio de la materia prima teniendo en cuenta los gastos. En periodos de escasez de productos petrolíferos el margen de la refinería puede aumentar incluso con petróleo caro. Cuando baja la demanda de combustible el margen puede contraerse independientemente de la existencia de reserva. Por tanto, no se puede considerar mecánicamente que el acuerdo de Saudi Aramco sea positivo para los beneficios de todas las refinerías de la región.
Las empresas petroquímicas dependen además de los precios de la nafta, el gas y los polímeros finales. El aumento de la seguridad del suministro puede reducir la incertidumbre operativa, pero no elimina el exceso cíclico de capacidad ni la debilidad de la demanda. Para el inversor se necesitan indicadores de utilización, costes energéticos, existencias de productos y endeudamiento, y no solo noticias sobre infraestructura física.
Financiación de existencias: el precio oculto de la resiliencia energética
El petróleo que se encuentra en el almacén representa capital circulante. Si el volumen se ha comprado y no se ha vendido, el propietario financia su coste, paga el almacenamiento y asume el riesgo de cambio del precio de mercado. Con tipos de interés altos el coste de mantener un barril aumenta. Con una curva forward inestable cambia el atractivo económico del carry físico. Estos factores convierten el almacenamiento en una decisión financiera, no solo en una tarea de ingeniería.
Las casas de comercio pueden utilizar financiación de mercancías y cobertura con futuros. Pero la cobertura no elimina todos los riesgos: quedan el diferencial de base entre el tipo concreto y el índice de referencia, la liquidez de los contratos, los requisitos de margen y el riesgo de contraparte. Si el coste de la garantía aumenta bruscamente, incluso una posición económicamente protegida puede sufrir presión a corto plazo sobre la tesorería.
En las reservas estratégicas estatales los criterios son distintos. Parte de los gastos se justifica por la prevención de pérdidas por la paralización de la economía. Sin embargo, también aquí es necesario evaluar con transparencia el coste de mantenimiento, los plazos de renovación de existencias y las normas de uso. Los inversores en infraestructura deben analizar quién asume el riesgo de la mercancía y quién recibe una tarifa fija por el almacenamiento. Se trata de modelos de negocio fundamentalmente distintos con distinta volatilidad de los beneficios.
Escenarios hasta finales de 2027: del memorando al sistema operativo
El escenario base supone la conclusión de las negociaciones comerciales en los próximos meses y la preparación de la infraestructura para el inicio de las operaciones en la segunda mitad de 2027, tal como se ha declarado oficialmente. La confirmación vendrá de la publicación de las condiciones contractuales obligatorias, el acuerdo sobre el volumen y el calendario de llenado, y luego los comunicados sobre el comienzo real del almacenamiento. Criterio de cancelación: retraso sustancial de las negociaciones o renuncia de las partes a la estructura inicial.
El escenario positivo incluye la creación de un sistema eficaz de acceso regional a las existencias, en el que el volumen de almacenamiento se combine con derechos claros de uso en periodos de interrupción. Esto podría reducir la vulnerabilidad a corto plazo de la energética singapurense y aumentar la flexibilidad comercial de Saudi Aramco. Hay que verificarlo mediante las operaciones reales, la velocidad de entrega de la materia prima y las condiciones de colaboración, y no por el aumento de las cotizaciones bursátiles.
El escenario negativo supone interrupciones prolongadas de los suministros de Oriente Medio o un nuevo aumento del coste de la logística, en el que las existencias se agotan más rápido de lo que pueden reponerse. En ese caso el proyecto conserva valor de seguro, pero no resuelve el déficit estructural. Criterio de revisión: recuperación sostenida de las rutas, reducción de las primas de seguros y normalización de la disponibilidad de materia prima en la región. Los tres escenarios son hipótesis analíticas, no previsiones declaradas por gobiernos o empresas.
Cómo seguir la realización y no confundir el proyecto con el resultado
En primer lugar hay que seguir los comunicados oficiales del ministerio singapurense, EMA, JTC y Saudi Aramco. Deben responder a las preguntas sobre el estatus jurídico del acuerdo, la capacidad asignada, el calendario de llenado y los derechos de acceso. El siguiente nivel de análisis corresponde al mercado físico: direcciones de los flujos de petróleo, disponibilidad de buques cisterna, coste del flete, diferenciales de tipos y existencias en la región.
El tercer nivel incluye los indicadores financieros. Para Saudi Aramco son importantes el flujo de caja, los gastos de capital, el capital circulante y la rentabilidad de los suministros. Para los operadores de infraestructura importan las tarifas, la utilización y las condiciones de los contratos a largo plazo. Para las refinerías hay que evaluar el margen de refino y la estabilidad del suministro. Para los organismos estatales es importante el coste del seguro energético en relación con el daño evitable.
Especialmente peligrosa es la sustitución de los hechos por expectativas. Los nueve millones de barriles de capacidad total del complejo no son el volumen probado del nuevo acuerdo. El memorando no equivale a un contrato terminado. El inicio de las operaciones en la segunda mitad de 2027 es un plan, no un suministro ya realizado. Estas diferencias pueden parecer formales, pero son precisamente las que separan una valoración fiable del valor de la capitalización prematura de ventajas futuras.
Conclusión: el mercado compra no barriles, sino tiempo
El acuerdo entre Arabia Saudita y Singapur refleja un cambio más amplio en la economía energética de Asia. En condiciones de rutas marítimas inestables no solo importa el precio de extracción, sino también la capacidad de entregar un tipo concreto de petróleo al lugar y en el momento necesarios. Las existencias regionales se convierten en una herramienta de infraestructura para gestionar la incertidumbre.
Pero esta estrategia tiene límites. El almacén no aumenta la producción global ni protege frente a una reducción prolongada de las exportaciones. Su valor viene determinado por los derechos jurídicos, la disponibilidad técnica, el coste del capital y la calidad de la gestión. Hasta que se revelen las condiciones comerciales, los inversores deben evaluar la iniciativa como una arquitectura de suministros prometedora, no como un beneficio ya realizado.
La conclusión más importante para el mercado del petróleo radica en el cambio del concepto de fiabilidad. Antes bastaba con saber quién podía extraer un barril. Ahora hay que preguntar cada vez más dónde se encuentra ese barril, con qué rapidez puede entregarse y quién tiene derecho a disponer de él durante una crisis.
Fuentes
Ministerio de Energía, Comercio e Industria de Singapur, comunicado conjunto, 26.10.2026
Reuters, Saudi Arabia to store crude in Singapore, 26.10.2026
ICIS, memorando y volúmenes de almacenamiento desconocidos, 26.10.2026
Artículo preparado por el departamento analítico de TradePass