
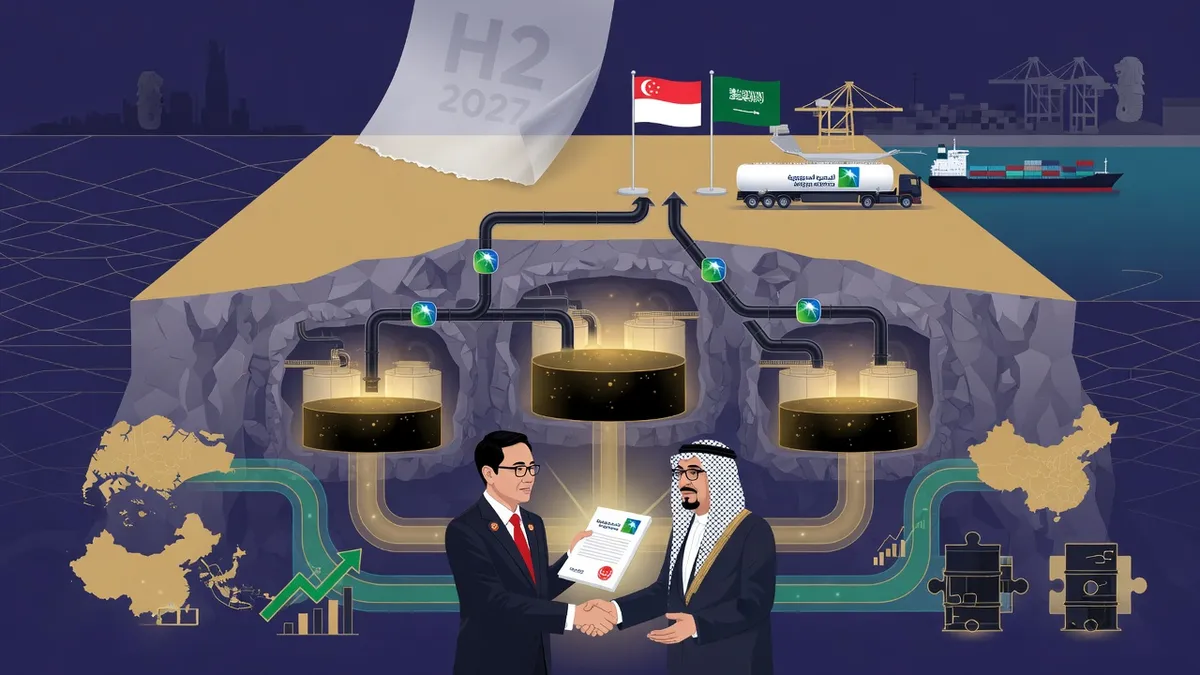
Статья анализирует меморандум Сингапура и Саудовской Аравии о размещении саудовской нефти в подземных хранилищах Jurong Rock Caverns с запуском операций во второй половине 2027 года и его значение для региональной энергетической устойчивости.
Нефть превращается одновременно в продукт и в фактор расположения доступа к нему.
26 октября Сингапур вместе с Саудовской Аравией заявили о планах организовать хранение саудовской нефти внутри подземного комплекса Jurong Rock Caverns. Энергетическое управление Сингапура и корпорация JTC подписали с Saudi Aramco меморандум на конференции Singapore International Energy Week. Официальный текст сингапурского министерства указывает, что работы должны начаться во второй половине 2027 года. Документ лишь намечает направление, а не фиксирует сегодняшние поставки или готовый коммерческий договор, поскольку многие детали ещё предстоит уточнить.
Для сырьевого рынка сообщение имеет большее значение, чем кажется на первый взгляд. В привычной схеме производитель реализует нефть, танкер везёт её клиенту, а цена зависит от сорта, фрахта и условий. При региональных запасах у производителя появляется дополнительная возможность держать ресурс ближе к потребителю и выпускать его при сбоях логистики или скачке спроса. Покупатель получает возможный запас против задержек дальних рейсов. Вся система меньше зависит от точности одного пути.
Вопрос не в том, сколько именно баррелей можно поместить в скале. Важнее вопрос прав на эти баррели, условий их доступности и распределения расходов на содержание резерва. Именно в этом месте энергетическая безопасность становится объектом финансового разбора.
Что именно подтверждено документами от 26 октября
Основной источник — совместное заявление сингапурского Министерства энергетики, торговли и промышленности и саудовского Министерства энергетики — подтверждает намерение разместить саудовскую нефть в Jurong Rock Caverns на острове Jurong. JTC публикует тот же текст и прямо пишет, что предполагаемые операции должны начаться во второй половине 2027 года. Цель названа как поддержка энергетических нужд Сингапура при сбоях поставок и рост устойчивости цепочки Saudi Aramco в Юго-Восточной Азии.
Reuters приводит дополнительные технические данные: подземные ёмкости находятся на глубине около 150 метров и имеют общую вместимость примерно 1,47 млн кубометров, что соответствует приблизительно девяти миллионам баррелей жидких углеводородов. Эта величина описывает вместимость комплекса, а не объём нефти, который Saudi Aramco обязательно разместит по новому соглашению. Последняя цифра публично не названа.
ICIS уточняет, что меморандум носит предварительный характер, а коммерческие условия будут согласовываться в ближайшие месяцы. Поэтому любые расчёты конкретной выручки Saudi Aramco, арендной платы или обязательного объёма закупок сейчас оставались бы спекуляцией. Можно разбирать экономические стимулы и возможные последствия, но нельзя заменять неизвестные параметры придуманными числами.
Почему именно Сингапур стал естественным местом для такого резерва
Сингапур находится на пересечении важных морских путей Азии и давно служит энергетическим, нефтехимическим и торговым узлом. Для компании, поставляющей нефть в разные страны региона, размещение запасов в такой точке уменьшает зависимость от долгого рейса с Ближнего Востока при внезапном локальном спросе. Для Сингапура соглашение повышает доступность физического ресурса при нарушении импорта.
Однако стратегическое положение само по себе не делает резерв экономически бесплатным. Подземное хранение требует капитальной инфраструктуры, обслуживания, контроля качества нефти, страхования и согласования прав доступа. Нужно учитывать также стоимость альтернативного использования ёмкости. Если спрос на хранение высок, свободный резерв имеет экономическую цену даже в спокойный период.
Отсюда возникает важное различие между номинальной и эффективной энергетической безопасностью. Наличие баррелей внутри страны не гарантирует немедленную возможность переработать любой сорт на любом заводе. Имеют значение характеристики сырья, конфигурация НПЗ, трубопроводные соединения, режим собственности и условия разрешённого изъятия. Эффективный резерв представляет собой сочетание физического объёма, юридического права и технологической совместимости.
Урок Ормузского пролива: короткий маршрут может стоить дороже длинного
По данным Reuters, инициатива возникла на фоне серьёзных перебоев энергетических поставок через Ормузский пролив в результате вооружённого конфликта на Ближнем Востоке. Агентство отмечает, что до конфликта Азия импортировала около двух третей своих нефтяных поставок с Ближнего Востока. Это оценка региональной зависимости в описанный период, а не универсальная доля для каждой азиатской страны.
Когда ключевой морской маршрут оказывается под угрозой, стоимость нефти перестаёт определяться только балансом добычи и потребления. Растут страховые премии, меняются маршруты судов, увеличиваются сроки доставки и требования к оборотному капиталу трейдеров. Покупатель может столкнуться с дефицитом конкретного сорта даже тогда, когда глобальная добыча формально достаточна. Региональные запасы помогают уменьшить этот временной разрыв между спросом и фактическим прибытием груза.
При этом хранилище в Сингапуре не устраняет геополитический риск в источнике поставки. Если экспорт из региона устойчиво сокращён, конечный запас будет расходоваться быстрее, чем пополняться. Резерв покупает время для перестройки логистики и контрактов, но не создаёт новые месторождения. Поэтому его ценность максимальна в сценарии временного сбоя и ограничена при длительном структурном дефиците предложения.
Девять миллионов баррелей: большая цифра с важным ограничением
Вместимость Jurong Rock Caverns примерно в девять миллионов баррелей впечатляет в абсолютном выражении, но без сопоставления с потреблением и оборотом регионального рынка она мало говорит о степени защиты. Сама вместимость комплекса не равна свободной мощности, не равна объёму нового соглашения и не равна государственному стратегическому запасу. Часть инфраструктуры может использоваться по существующим коммерческим договорам, а юридические права на сырьё могут различаться.
Для оценки реального эффекта потребовались бы три группы данных. Первая: сколько баррелей будет фактически зарезервировано, каков график заполнения и допускается ли ротация. Вторая: кто вправе инициировать выдачу нефти, по какой цене и в каких чрезвычайных обстоятельствах. Третья: какая часть объёма технически доступна в первые дни кризиса с учётом насосов, трубопроводов и пропускной способности терминалов.
Нельзя рассчитывать количество дней национальной автономности, деля девять миллионов баррелей на произвольный показатель потребления Сингапура. Такая операция создала бы ложную точность. Для корректного расчёта необходимо знать именно выделенный объём, структуру потребления нефтепродуктов и наличие других резервов. До публикации условий соглашения профессиональный анализ должен сохранять это ограничение.
Что получает Saudi Aramco: новая опция в торговом портфеле
Для Saudi Aramco региональное хранение может повышать гибкость поставок. Компания получает возможность формировать запасы ближе к азиатским покупателям и оперативнее реагировать на изменения спроса. Это особенно ценно в период повышенных рисков морской логистики, когда своевременность доставки становится отдельным элементом цены. Нефть, доступная рядом с потребителем, может обладать коммерческим преимуществом перед грузом, который ещё должен пройти через потенциально перегруженный маршрут.
Но выгода зависит от структуры сделки. Если Aramco несёт расходы на хранение и финансирование запасов, капитал оказывается связан в товаре до момента реализации. Стоимость такого carry зависит от процентных ставок, страхования, аренды и формы нефтяной форвардной кривой. При contango будущая цена выше ближней, что иногда поддерживает экономику хранения. При backwardation рынок часто вознаграждает немедленную поставку, и длительное удержание товара требует дополнительного стратегического обоснования.
Соглашение также может усиливать устойчивость клиентских отношений. Покупатель, получающий доступ к запасу в регионе, способен воспринимать поставщика как более надёжного партнёра. Однако это качественная гипотеза, а не уже измеренный рост доли рынка. Для её подтверждения понадобятся будущие данные о контрактах, загрузке хранилища и коммерческих условиях.
Сингапур: энергетическая страховка и промышленная политика
Для Сингапура нефтяной резерв имеет не только торговое, но и промышленное значение. Страна располагает развитой нефтеперерабатывающей и нефтехимической инфраструктурой. Перебои в поставках сырья способны нарушать производство топлива и химической продукции, а затем передаваться на транспорт, промышленность и экспортные цепочки. Физический запас снижает вероятность немедленного прекращения операций при кратковременной задержке танкеров.
С финансовой точки зрения резерв можно сравнить со страховым контрактом, премия по которому уплачивается заранее через содержание инфраструктуры и стоимость капитала. Его эффективность измеряется не регулярной доходностью, а величиной потенциально предотвращённого ущёба в стрессовом сценарии. Поэтому коммерческий анализ проекта должен учитывать стоимость хранения, доступность альтернативных поставщиков и вероятность логистических сбоев, а не только рыночную цену барреля.
Важно также различать национальную безопасность поставок и коммерческую оптимизацию Saudi Aramco. Эти задачи могут совпадать, но не являются тождественными. Конкретные права Сингапура на использование нефти в кризисной ситуации должны быть закреплены договором. Пока они не раскрыты, утверждать, что весь объём комплекса автоматически находится в распоряжении государства, нельзя.
Региональная модель уже существует: Япония и Южная Корея
Reuters напоминает, что Saudi Aramco имеет соглашения о хранении нефти в Японии и Южной Корее. В Японии объём хранения на Окинаве был расширен до 8,2 млн баррелей в 2017 году, а в Южной Корее в 2023 году заключалось соглашение о размещении 5,3 млн баррелей в Ульсане. В описанных моделях местные власти получали приоритетные права на закупку запасов при чрезвычайных обстоятельствах. Эти параметры относятся к конкретным контрактам и не должны автоматически переноситься на Сингапур.
Экономический смысл сети хранилищ заключается в распределении запасов по нескольким точкам спроса. Вместо единственного крупного резерва в стране-производителе формируется географически диверсифицированная система, способная уменьшать локальные задержки. Однако она требует координации сортов нефти, коммерческих прав, ротации запасов и транспортных мощностей. Чем сложнее сеть, тем важнее управление запасами и информационная прозрачность.
Для инвесторов этот процесс означает рост стратегического значения операторов терминалов, портовой инфраструктуры, нефтяной логистики и специализированных услуг. Но не каждая компания сектора получает прямую выгоду. Доход зависит от конкретных контрактов, тарифов, загрузки и способности контролировать капитальные расходы.
Нефтяная кривая: почему резерв может менять спреды, но не обязательно Brent
Региональное хранение способно влиять на физические премии и временные спреды. Если в Юго-Восточной Азии внезапно возникает дефицит определённого сорта, доступный запас может уменьшить локальную премию к международному бенчмарку. Но это не означает обязательного снижения мирового Brent. Цена Brent определяется более широким балансом добычи, потребления, запасов и финансовых потоков, тогда как локальные дифференциалы отрачают конкретную логистику и качество сырья.
Особенно важны временные спреды между ближайшими и дальними фьючерсными контрактами. В период физической нехватки ближайший контракт может торговаться с существенной премией. Резерв способен сглаживать этот дефицит при условии, что владелец готов и вправе продавать нефть. Если сырьё юридически недоступно или зарезервировано для иных целей, его физическое присутствие не меняет рыночную ликвидность.
Для трейдера здесь важна разница между объявленной мощностью хранения и реальными доступными баррелями. Ошибка в этой оценке может привести к неверному прогнозу кривой, базисных спредов и фрахта. Анализ должен включать фактические загрузки терминалов, направления судовых потоков и структуру контрактов, а не только политические заявления.
НПЗ и нефтехимия: кому действительно полезен запас рядом
Для нефтеперерабатывающих заводов устойчивость поставок сырья может быть не менее важна, чем средняя цена закупки. Остановка установки из-за отсутствия подходящего сорта нефти приводит к потере маржи, затратам на повторный запуск и нарушению обязательств перед покупателями топлива. Региональный запас способен снизить вероятность такой остановки, если он технически совместим с производственным процессом.
Однако переработчик оценивает не просто цену нефти, а crack spread, разницу между стоимостью корзины нефтепродуктов и ценой сырья с учётом расходов. В период дефицита нефтепродуктов маржа НПЗ может расти даже при дорогой нефти. При падении спроса на топливо маржа может сжиматься независимо от наличия резерва. Поэтому нельзя механически считать соглашение Saudi Aramco положительным для прибыли всех нефтепереработчиков региона.
Нефтехимические компании дополнительно зависят от цен нафты, газа и конечных полимеров. Рост безопасности поставок может снизить операционную неопределённость, но не отменяет циклического избытка мощностей или слабого спроса. Для инвестора нужны показатели загрузки, энергетических затрат, запасов продукции и долговой нагрузки, а не только новости о физической инфраструктуре.
Финансирование запасов: скрытая цена энергетической устойчивости
Нефть, находящаяся в хранилище, представляет собой оборотный капитал. Если объём закуплен и не реализован, владелец финансирует его стоимость, оплачивает хранение и принимает риск изменения рыночной цены. При высоких процентных ставках стоимость удержания барреля увеличивается. При нестабильной форвардной кривой меняется экономическая привлекательность физического carry. Эти факторы делают хранение финансовым решением, а не только инженерной задачей.
Торговые дома могут использовать товарное финансирование и хеджирование фьючерсами. Но хедж устраняет не все риски: остаются базис между конкретным сортом и бенчмарком, ликвидность контрактов, маржинальные требования и риск контрагента. Если стоимость обеспечения резко растёт, даже экономически защищённая позиция может испытывать краткосрочное давление на денежные средства.
В государственных стратегических резервах критерии иные. Часть расходов оправдывается предотвращением потерь от остановки экономики. Однако и здесь необходима прозрачная оценка стоимости обслуживания, сроков обновления запасов и правил использования. Инвесторам в инфраструктуру следует анализировать, кто несёт товарный риск, а кто получает фиксированную плату за хранение. Это принципиально разные бизнес-модели с различной волатильностью прибыли.
Сценарии до конца 2027 года: от меморандума к работающей системе
Базовый сценарий предполагает завершение коммерческих переговоров в ближайшие месяцы и подготовку инфраструктуры к началу операций во второй половине 2027 года, как заявлено официально. Подтверждением станут публикация обязательных договорных условий, согласование объёма и графика заполнения, а затем сообщения о фактическом начале хранения. Критерий отмены: существенная задержка переговоров или отказ сторон от первоначальной конструкции.
Позитивный сценарий включает создание эффективной системы регионального доступа к запасам, в которой объём хранения сочетается с понятными правами на использование в период перебоев. Это могло бы снизить краткосрочную уязвимость сингапурской энергетики и повысить коммерческую гибкость Saudi Aramco. Проверять его нужно по фактическим операциям, скорости выдачи сырья и условиям сотрудничества, а не по росту биржевых котировок.
Негативный сценарий предполагает длительные перебои в ближневосточных поставках или новый рост стоимости логистики, при котором запасы расходуются быстрее возможностей пополнения. В таком случае проект сохраняет страховую ценность, но не решает структурный дефицит. Критерий пересмотра: устойчивое восстановление маршрутов, снижение страховых премий и нормализация доступности сырья в регионе. Все три сценария являются аналитическими гипотезами, а не объявленными прогнозами правительств или компаний.
Как следить за реализацией и не перепутать проект с результатом
В первую очередь следует отслеживать официальные сообщения сингапурского министерства, EMA, JTC и Saudi Aramco. Они должны дать ответ на вопросы о юридическом статусе соглашения, выделенной мощности, графике заполнения и правах доступа. Следующий уровень анализа относится к физическому рынку: направления нефтяных потоков, доступность танкеров, стоимость фрахта, дифференциалы сортов и запасы в регионе.
Третий уровень включает финансовые показатели. Для Saudi Aramco важны денежный поток, капитальные расходы, оборотный капитал и рентабельность поставок. Для инфраструктурных операторов имеют значение тарифы, загрузка и условия долгосрочных контрактов. Для НПЗ нужно оценивать маржу переработки и устойчивость снабжения. Для государственных органов важна стоимость энергетической страховки относительно предотвращаемого ущерба.
Особенно опасна подмена фактов ожиданиями. Девять миллионов баррелей общей вместимости комплекса не являются доказанным объёмом нового соглашения. Меморандум не равен завершённому договору. Начало операций во второй половине 2027 года является планом, а не уже состоявшейся поставкой. Эти различия могут показаться формальными, но именно они отделяют достоверную оценку стоимости от преждевременной капитализации будущих преимуществ.
Заключение: рынок покупает не баррели, а время
Соглашение Саудовской Аравии и Сингапура отражает более широкий сдвиг в энергетической экономике Азии. В условиях нестабильных морских маршрутов важна не только цена добычи, но и способность доставить конкретный сорт нефти в нужное место в нужный момент. Региональные запасы превращаются в инфраструктурный инструмент управления неопределённостью.
Но у этой стратегии есть пределы. Хранилище не увеличивает глобальную добычу и не защищает от длительного сокращения экспорта. Его ценность определяется юридическими правами, технической доступностью, стоимостью капитала и качеством управления. До раскрытия коммерческих условий инвесторам следует оценивать инициативу как перспективную архитектуру поставок, а не как уже реализованную прибыль.
Самый важный вывод для нефтяного рынка заключается в изменении понятия надёжности. Раньше достаточно было знать, кто способен добыть баррель. Теперь всё чаще приходится спрашивать, где этот баррель находится, как быстро он может быть доставлен и кто имеет право распорядиться им во время кризиса.
Источники
Министерство энергетики, торговли и промышленности Сингапура, совместное заявление, 26.10.2026
Reuters, Saudi Arabia to store crude in Singapore, 26.10.2026
Статья подготовлена аналитическим департаментом Трейдпас