
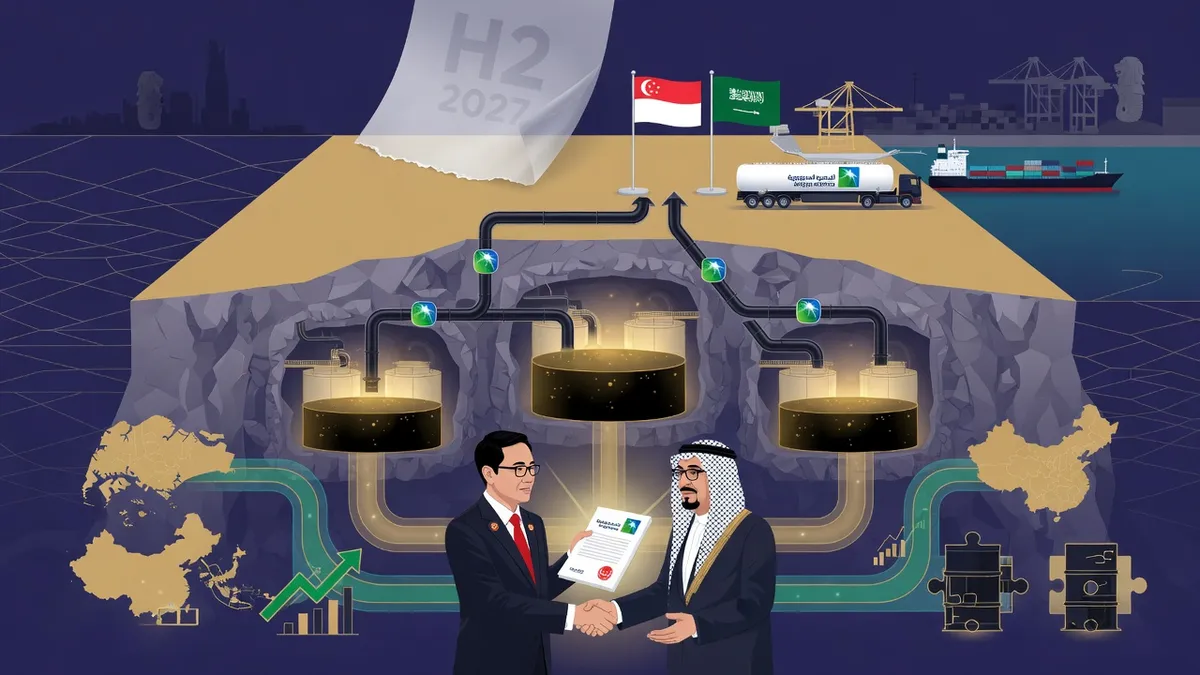
המאמר מנתח את מזכר ההבנות בין סינגפור לסעודיה על אחסון נפט סעודי במאגרים התת-קרקעיים Jurong Rock Caverns עם תחילת הפעילות במחצית השנייה של 2027 והשלכותיו על יציבות האנרגיה האזורית.
הנפט הופך בו זמנית למוצר ולגורם במיקום הגישה אליו.
ב-26 באוקטובר הודיעו סינגפור וסעודיה על תוכניות לארגן אחסון של נפט סעודי בתוך המתחם התת-קרקעי Jurong Rock Caverns. רשות האנרגיה של סינגפור ותאגיד JTC חתמו עם Saudi Aramco על מזכר הבנות בכנס Singapore International Energy Week. הטקסט הרשמי של משרד סינגפור מציין כי העבודות אמורות להתחיל במחצית השנייה של 2027. המסמך רק מתווה כיוון ולא קובע אספקות נוכחיות או חוזה מסחרי מוכן, שכן פרטים רבים עדיין צריכים הבהרה.
לשוק חומרי הגלם יש להודעה חשיבות רבה יותר ממה שנראה במבט ראשון. בתכנית הרגילה המוכר מוכר את הנפט, מכלית מובילה אותו ללקוח, והמחיר תלוי בסוג, בהובלה ובתנאים. עם מלאים אזוריים אצל היצרן נוצרת אפשרות נוספת להחזיק את המשאב קרוב יותר לצרכן ולשחרר אותו בעת תקלות לוגיסטיקה או עלייה בביקוש. הקונה מקבל מלאי אפשרי נגד עיכובים בטיסות ארוכות. כל המערכת תלויה פחות בדיוק של נתיב אחד.
השאלה אינה כמה בדיוק חביות ניתן להכניס לסלע. חשובה יותר שאלת הזכויות על חביות אלה, תנאי הנגישות שלהן וחלוקת ההוצאות על תחזוקת המאגר. דווקא בנקודה זו ביטחון האנרגיה הופך למושא לניתוח פיננסי.
מה בדיוק אושר במסמכים מ-26 באוקטובר
המקור העיקרי — הצהרה משותפת של משרד האנרגיה, המסחר והתעשייה של סינגפור ושל משרד האנרגיה הסעודי — מאשרת את הכוונה לאחסן נפט סעודי ב-Jurong Rock Caverns באי Jurong. JTC מפרסמת את אותו הטקסט וכותבת במפורש כי הפעולות הצפויות אמורות להתחיל במחצית השנייה של 2027. המטרה הוגדרה כתמיכה בצרכי האנרגיה של סינגפור בעת תקלות אספקה והגברת עמידות שרשרת האספקה של Saudi Aramco בדרום-מזרח אסיה.
רויטרס מביא נתונים טכניים נוספים: המכלים התת-קרקעיים נמצאים בעומק של כ-150 מטר ויש להם קיבולת כוללת של כ-1.47 מיליון מטר מעוקב, השקולה לכ-9 מיליון חביות של פחמימנים נוזליים. נתון זה מתאר את קיבולת המתחם ולא את נפח הנפט ש-Saudi Aramco תמקם בהכרח לפי ההסכם החדש. הנתון האחרון לא פורסם בפומבי.
ICIS מבהיר כי מזכר ההבנות הוא בעל אופי מקדים, והתנאים המסחריים יוסכמו בחודשים הקרובים. לכן כל חישוב של הכנסות ספציפיות של Saudi Aramco, דמי שכירות או נפח רכישה מחייב נשאר בגדר ספקולציה. ניתן לנתח תמריצים כלכליים והשלכות אפשריות, אך אין להחליף פרמטרים לא ידועים במספרים בדויים.
מדוע דווקא סינגפור הפכה למקום טבעי למאגר כזה
סינגפור נמצאת בצומת של נתיבי ים חשובים באסיה ומשמשת זה זמן רב כצומת אנרגיה, פטרוכימיה ומסחר. לחברה המספקת נפט למדינות שונות באזור, אחסון מלאים בנקודה כזו מפחית את התלות בטיסה ארוכה מהמזרח התיכון בעת ביקוש מקומי פתאומי. לסינגפור ההסכם מגביר את זמינות המשאב הפיזי בעת הפרעה בייבוא.
עם זאת, המיקום האסטרטגי עצמו אינו הופך את המאגר ללא עלות כלכלית. אחסון תת-קרקעי דורש תשתית הונית, תחזוקה, בקרת איכות נפט, ביטוח ותיאום זכויות גישה. יש להתחשב גם בעלות השימוש החלופי בקיבולת. אם הביקוש לאחסון גבוה, למאגר פנוי יש מחיר כלכלי אפילו בתקופה שקטה.
מכאן נובע הבדל חשוב בין ביטחון אנרגטי נומינלי לאפקטיבי. נוכחות חביות בתוך המדינה אינה מבטיחה אפשרות מיידית לעבד כל סוג בכל בית זיקוק. חשובים מאפייני חומר הגלם, תצורת בתי הזיקוק, חיבורי צנרת, משטר הבעלות ותנאי השאיבה המותרת. מאגר אפקטיבי הוא שילוב של נפח פיזי, זכות משפטית והתאמה טכנולוגית.
הלקח מתעלת הורמוז: מסלול קצר עשוי לעלות יותר מארוך
לפי רויטרס, היוזמה נולדה על רקע שיבושים חמורים באספקת אנרגיה דרך מצר הורמוז כתוצאה מסכסוך מזוין במזרח התיכון. הסוכנות מציינת כי לפני הסכסוך ייבאה אסיה כשני שלישים מאספקת הנפט שלה מהמזרח התיכון. זו הערכה של תלות אזורית בתקופה המתוארת ולא חלק אוניברסלי לכל מדינה אסייתית.
כאשר נתיב ימי מרכזי נמצא בסיכון, מחיר הנפט מפסיק להיקבע רק לפי מאזן ההפקה והצריכה. פרמיות הביטוח עולות, מסלולי הספינות משתנים, זמני ההובלה מתארכים ודרישות ההון החוזר של הסוחרים גדלות. הקונה עלול להיתקל במחסור בסוג מסוים גם כאשר ההפקה העולמית מספיקה באופן פורמלי. מלאים אזוריים מסייעים לצמצם את הפער הזמני בין הביקוש להגעת המטען בפועל.
עם זאת, המחסן בסינגפור אינו מבטל את הסיכון הגיאופוליטי במקור האספקה. אם הייצוא מהאזור מצטמצם באופן מתמשך, המאגר הסופי יתכל במהירות רבה יותר מאשר יתמלא מחדש. המאגר קונה זמן לארגון מחדש של הלוגיסטיקה והחוזים, אך אינו יוצר שדות חדשים. לכן ערכו מרבי בתרחיש של תקלה זמנית ומוגבל במחסור מבני ממושך.
תשעה מיליון חביות: מספר גדול עם מגבלה חשובה
קיבולת Jurong Rock Caverns של כתשעה מיליון חביות מרשימה בביטוי המוחלט, אך ללא השוואה לצריכה ולמחזור השוק האזורי היא אומרת מעט על מידת ההגנה. קיבולת המתחם עצמה אינה שווה לקיבולת הפנויה, אינה שווה לנפח ההסכם החדש ואינה שווה למאגר אסטרטגי ממלכתי. חלק מהתשתית עשוי לשמש לפי חוזים מסחריים קיימים, וזכויות משפטיות על חומר הגלם עשויות להיות שונות.
להערכת ההשפעה האמיתית נדרשות שלוש קבוצות נתונים. הראשונה: כמה חביות יוקצו בפועל, מה לוח הזמנים למילוי והאם מותרת רוטציה. השנייה: מי רשאי ליזום שחרור נפט, באיזה מחיר ובאילו נסיבות חירום. השלישית: איזה חלק מהנפח נגיש טכנית בימים הראשונים של המשבר בהתחשב במשאבות, בצנרת ובקיבולת המסופים.
אי אפשר לחשב את מספר ימי האוטונומיה הלאומית על ידי חלוקת תשעה מיליון חביות במדד צריכה שרירותי של סינגפור. פעולה כזו תיצור דיוק כוזב. לחישוב נכון יש לדעת דווקא את הנפח שהוקצה, את מבנה צריכת מוצרי הנפט ואת קיומם של מאגרים אחרים. עד לפרסום תנאי ההסכם על הניתוח המקצועי לשמור על מגבלה זו.
מה מקבלת Saudi Aramco: אפשרות חדשה בתיק המסחרי
ל-Saudi Aramco אחסון אזורי עשוי להגביר את גמישות האספקה. החברה מקבלת אפשרות ליצור מלאים קרוב יותר לקונים האסייתיים ולהגיב במהירות רבה יותר לשינויים בביקוש. הדבר חשוב במיוחד בתקופות של סיכונים גבוהים בלוגיסטיקה הימית, כאשר עמידה בזמני ההגעה הופכת למרכיב נפרד במחיר. נפט הזמין ליד הצרכן עשוי להיות בעל יתרון מסחרי על פני מטען שעדיין צריך לעבור דרך נתיב שעלול להיות עמוס.
אך התועלת תלויה במבנה העסקה. אם Aramco נושאת בהוצאות האחסון ומימון המלאים, ההון נקשר בסחורה עד למימוש. עלות ה-carry תלויה בשיעורי הריבית, בביטוח, בשכירות ובצורת עקומת הנפט העתידית. ב-contango המחיר העתידי גבוה מהקרוב, ולעיתים תומך בכלכלת האחסון. ב-backwardation השוק לעיתים קרובות מתגמל אספקה מיידית, והחזקה ממושכת דורשת הצדקה אסטרטגית נוספת.
ההסכם עשוי גם לחזק את עמידות יחסי הלקוחות. קונה המקבל גישה למאגר באזור עלול לתפוס את הספק כשותף אמין יותר. עם זאת, זו השערה איכותית ולא גידול מדוד בחלק השוק. לאישושה יידרשו נתונים עתידיים על חוזים, תפוסת המחסן והתנאים המסחריים.
סינגפור: ביטוח אנרגטי ומדיניות תעשייתית
לסינגפור יש למאגר הנפט חשיבות לא רק מסחרית אלא גם תעשייתית. למדינה תשתית מפותחת של זיקוק ונפטוכימיה. שיבושים באספקת חומר הגלם עלולים לשבש ייצור דלק ומוצרים כימיים ואז להתפשט לתחבורה, לתעשייה ולשרשראות ייצוא. מלאי פיזי מפחית את הסבירות להפסקה מיידית של פעילות בעיכוב קצר של מכליות.
מנקודת מבט פיננסית ניתן להשוות את המאגר לחוזה ביטוח, שהפרמיה שלו משולמת מראש דרך תחזוקת התשתית ועלות ההון. יעילותו נמדדת לא בתשואה שוטפת אלא בגודל הנזק הפוטנציאלי שנמנע בתרחיש לחץ. לכן ניתוח מסחרי של הפרויקט חייב להתחשב בעלות האחסון, בזמינות ספקים חלופיים ובסבירות תקלות לוגיסטיות, ולא רק במחיר השוק של החבית.
חשוב גם להבחין בין ביטחון לאומי של אספקה לאופטימיזציה מסחרית של Saudi Aramco. משימות אלה עשויות לחפוף אך אינן זהות. זכויות ספציפיות של סינגפור להשתמש בנפט במצב משברי חייבות להיות מעוגנות בחוזה. כל עוד הן לא פורסמו, אין לקבוע שכל נפח המתחם נמצא אוטומטית ברשות המדינה.
מודל אזורי כבר קיים: יפן ודרום קוריאה
רויטרס מזכיר כי ל-Saudi Aramco יש הסכמי אחסון נפט ביפן ובדרום קוריאה. ביפן הורחב היקף האחסון באוקינאווה ל-8.2 מיליון חביות ב-2017, ובדרום קוריאה נחתם ב-2023 הסכם לאחסון 5.3 מיליון חביות באולסן. במודלים המתוארים קיבלו הרשויות המקומיות זכויות עדיפות לרכישת המלאים בנסיבות חירום. פרמטרים אלה שייכים לחוזים ספציפיים ואין להעבירם אוטומטית לסינגפור.
ההיגיון הכלכלי של רשת המחסנים טמון בפיזור מלאים על פני מספר נקודות ביקוש. במקום מאגר גדול אחד במדינת היצרן נוצרת מערכת מגוונת גיאוגרפית המסוגלת לצמצם עיכובים מקומיים. עם זאת, היא דורשת תיאום סוגי נפט, זכויות מסחריות, רוטציית מלאים וקיבולת תחבורה. ככל שהרשת מורכבת יותר, כך ניהול המלאים ושקיפות המידע חשובים יותר.
למשקיעים תהליך זה משמעו גידול בחשיבות האסטרטגית של מפעילי מסופים, תשתית נמלית, לוגיסטיקת נפט ושירותים מתמחים. אך לא כל חברה בענף נהנית ישירות. ההכנסה תלויה בחוזים ספציפיים, בתעריפים, בתפוסה וביכולת לשלוט בהוצאות הוניות.
עקומת הנפט: מדוע מאגר עשוי לשנות מרווחים אך לא בהכרח את Brent
אחסון אזורי עשוי להשפיע על פרמיות פיזיות ומרווחים זמניים. אם בדרום-מזרח אסיה נוצר פתאום מחסור בסוג מסוים, מלאי זמין עשוי להפחית את הפרמיה המקומית לבנצ'מרק הבינלאומי. אך אין פירושו בהכרח ירידה ב-Brent העולמי. מחיר Brent נקבע לפי מאזן רחב יותר של הפקה, צריכה, מלאים וזרימות פיננסיות, בעוד שהדיפרנציאלים המקומיים משקפים לוגיסטיקה ספציפית ואיכות חומר גלם.
חשובים במיוחד המרווחים הזמניים בין חוזים עתידיים קרובים לרחוקים. בתקופת מחסור פיזי החוזה הקרוב עלול להיסחר בפרמיה משמעותית. המאגר מסוגל להחליק מחסור זה בתנאי שהבעלים מוכן ורשאי למכור את הנפט. אם חומר הגלם אינו נגיש מבחינה משפטית או שמור למטרות אחרות, נוכחותו הפיזית אינה משנה את הנזילות בשוק.
לסוחר חשובה כאן ההבחנה בין קיבולת אחסון מוצהרת לבין חביות זמינות בפועל. טעות בהערכה זו עלולה להוביל לתחזית שגויה של העקומה, מרווחי בסיס והובלה ימית. הניתוח חייב לכלול טעינות בפועל של מסופים, כיווני זרימות ספינות ומבנה חוזים, ולא רק הצהרות פוליטיות.
בתי זיקוק ונפטוכימיה: למי באמת מועיל מלאי סמוך
לבתי זיקוק עמידות אספקת חומר הגלם עשויה להיות חשובה לא פחות ממחיר הרכישה הממוצע. עצירת מתקן בגלל היעדר סוג נפט מתאים גורמת לאובדן מרווח, להוצאות הפעלה מחדש ולהפרת התחייבויות כלפי קוני דלק. מאגר אזורי עשוי להפחית את הסבירות לעצירה כזו, אם הוא תואם טכנית לתהליך הייצור.
עם זאת, המעבד אינו מעריך רק את מחיר הנפט אלא את ה-crack spread, ההפרש בין עלות סל מוצרי הנפט למחיר חומר הגלם תוך התחשבות בהוצאות. בתקופת מחסור במוצרי נפט המרווח של בתי הזיקוק עשוי לעלות אפילו בנפט יקר. בירידת ביקוש לדלק המרווח עשוי להצטמצם ללא קשר לקיום המאגר. לכן אין להחשיב את ההסכם של Saudi Aramco כחיובי אוטומטית לרווח של כל בתי הזיקוק באזור.
חברות נפטוכימיה תלויות בנוסף במחירי נפטה, גז ופולימרים סופיים. גידול בביטחון האספקה עשוי להפחית אי-ודאות תפעולית, אך אינו מבטל עודף קיבולת מחזורי או ביקוש חלש. למשקיע נדרשים מדדי תפוסה, עלויות אנרגיה, מלאי מוצרים ועומס חוב, ולא רק חדשות על תשתית פיזית.
מימון מלאים: המחיר הנסתר של עמידות אנרגטית
נפט הנמצא במחסן מייצג הון חוזר. אם הנפח נרכש ולא מומש, הבעלים מממן את עלותו, משלם על אחסון ונושא בסיכון שינוי מחיר השוק. בשיעורי ריבית גבוהים עולה עלות החזקת חבית. בעקומה עתידית לא יציבה משתנה הכדאיות הכלכלית של ה-carry הפיזי. גורמים אלה הופכים את האחסון להחלטה פיננסית ולא רק הנדסית.
בתי מסחר יכולים להשתמש במימון סחורות ובגידור חוזים עתידיים. אך הגידור אינו מסלק את כל הסיכונים: נשארים בסיס בין סוג מסוים לבנצ'מרק, נזילות חוזים, דרישות מרווח וסיכון צד נגדי. אם עלות הביטחונות עולה בחדות, אפילו עמדה מוגנת כלכלית עלולה לחוות לחץ קצר טווח על מזומנים.
במאגרים אסטרטגיים ממלכתיים הקריטריונים שונים. חלק מההוצאות מוצדק במניעת הפסדים מהשבתת המשק. אך גם כאן נדרשת הערכה שקופה של עלות התחזוקה, מועדי חידוש המלאים וכללי השימוש. משקיעי תשתית צריכים לנתח מי נושא בסיכון הסחורה ומי מקבל תשלום קבוע על אחסון. אלה מודלים עסקיים שונים מהותית בתנודתיות הרווח.
תרחישים עד סוף 2027: ממזכר הבנות למערכת עובדת
התרחיש הבסיסי מניח סיום המשא ומתן המסחרי בחודשים הקרובים והכנת התשתית לתחילת פעילות במחצית השנייה של 2027, כפי שנאמר רשמית. אישור יהיו פרסום תנאי החוזה המחייבים, הסכמה על נפח ולוח מילוי, ולאחר מכן דיווחים על תחילת אחסון בפועל. קריטריון ביטול: עיכוב משמעותי במשא ומתן או נסיגת הצדדים מהמבנה המקורי.
התרחיש החיובי כולל יצירת מערכת אזורית יעילה לגישה למלאים, שבה היקף האחסון משולב עם זכויות ברורות לשימוש בתקופות תקלה. הדבר עשוי להפחית את הפגיעות קצרת הטווח של אנרגיית סינגפור ולהגביר את הגמישות המסחרית של Saudi Aramco. יש לבדוק אותו לפי פעולות בפועל, מהירות שחרור חומר הגלם ותנאי שיתוף הפעולה, ולא לפי עליית מחירי הבורסה.
התרחיש השלילי מניח שיבושים ממושכים באספקה מהמזרח התיכון או עלייה חדשה בעלות הלוגיסטיקה, שבה המלאים מתכלים מהר יותר מאפשרויות המילוי. במקרה כזה הפרויקט שומר על ערך ביטוחי אך אינו פותר מחסור מבני. קריטריון בחינה מחדש: שיקום בר-קיימא של הנתיבים, ירידה בפרמיות הביטוח ונורמליזציה של זמינות חומר הגלם באזור. שלושת התרחישים הם השערות אנליטיות ולא תחזיות מוצהרות של ממשלות או חברות.
כיצד לעקוב אחר היישום ולא לבלבל פרויקט עם תוצאה
קודם כל יש לעקוב אחר הודעות רשמיות של משרד סינגפור, EMA, JTC ו-Saudi Aramco. הן צריכות לתת מענה לשאלות על המעמד המשפטי של ההסכם, הקיבולת שהוקצתה, לוח המילוי וזכויות הגישה. השלב הבא של הניתוח מתייחס לשוק הפיזי: כיווני זרימות נפט, זמינות מכליות, עלות הובלה ימית, דיפרנציאלים של סוגים ומלאים באזור.
השלב השלישי כולל אינדיקטורים פיננסיים. ל-Saudi Aramco חשובים תזרים המזומנים, ההוצאות ההוניות, ההון החוזר והרווחיות של האספקות. למפעילי תשתית חשובים תעריפים, תפוסה ותנאי חוזים ארוכי טווח. לבתי זיקוק יש להעריך את מרווח העיבוד ואת עמידות האספקה. לרשויות הממלכתיות חשובה עלות ביטוח האנרגיה ביחס לנזק שנמנע.
מסוכנת במיוחד החלפת עובדות בציפיות. תשעה מיליון חביות של קיבולת כוללת של המתחם אינם נפח מוכח של ההסכם החדש. מזכר הבנות אינו שווה לחוזה מושלם. תחילת הפעילות במחצית השנייה של 2027 היא תוכנית, לא אספקה שכבר התרחשה. הבדלים אלה עשויים להיראות פורמליים, אך הם בדיוק מה שמפריד בין הערכת ערך מהימנה לבין היוון מוקדם של יתרונות עתידיים.
מסקנה: השוק קונה לא חביות אלא זמן
ההסכם בין סעודיה לסינגפור משקף שינוי רחב יותר בכלכלת האנרגיה של אסיה. בתנאי נתיבי ים לא יציבים חשובה לא רק מחיר ההפקה אלא גם היכולת לספק סוג נפט מסוים למקום הנכון ברגע הנכון. מלאים אזוריים הופכים לכלי תשתיתי לניהול אי-ודאות.
אך לאסטרטגיה זו יש גבולות. המחסן אינו מגדיל את ההפקה העולמית ואינו מגן מפני צמצום ממושך בייצוא. ערכו נקבע לפי זכויות משפטיות, נגישות טכנית, עלות הון ואיכות הניהול. עד לחשיפת התנאים המסחריים על המשקיעים להעריך את היוזמה כארכיטקטורת אספקה מבטיחה, ולא כרווח שכבר מומש.
המסקנה החשובה ביותר לשוק הנפט היא השינוי בתפיסת המהימנות. בעבר די היה לדעת מי מסוגל להפיק חבית. כעת נשאלת יותר ויותר השאלה היכן נמצאת החבית, כמה מהר ניתן להעבירה ומי רשאי להורות עליה בעת משבר.
מקורות
משרד האנרגיה, המסחר והתעשייה של סינגפור, הצהרה משותפת, 26.10.2026
רויטרס, Saudi Arabia to store crude in Singapore, 26.10.2026
המאמר הוכן על ידי המחלקה האנליטית של TradePass