
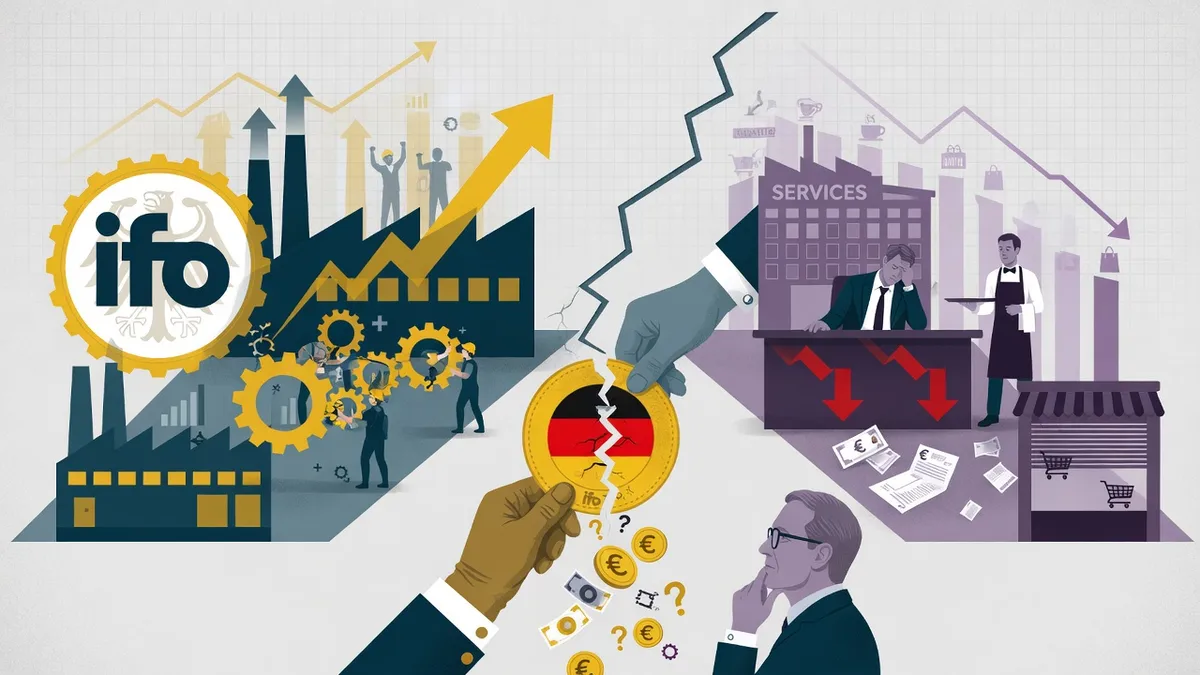
Artículo analiza el índice de clima empresarial ifo de Alemania en octubre a 90,2 puntos, destacando el aumento de expectativas en la industria frente al deterioro de la situación actual en servicios y comercio, así como los riesgos de divergencia entre optimismo y beneficios reales de las empresas.
En Alemania vuelven a crecer las expectativas, pero no los ingresos actuales
El 26 de octubre el instituto ifo publicó el indicador de clima empresarial de Alemania para octubre: 90,2 puntos frente a 89,9 en septiembre. A primera vista el cambio parece pequeño, apenas tres décimas de punto. Sin embargo, detrás se oculta una divergencia fundamental. El índice de expectativas subió hasta 91,6 desde 90,4, mientras que la valoración de la situación actual empeoró hasta 88,8 desde 89,5. Las empresas se muestran más confiadas respecto a los próximos seis meses, al mismo tiempo que reconocen que el entorno empresarial actual sigue siendo complicado.
Esta diferencia define la intriga de inversión. El mercado de valores descuenta beneficios futuros, mientras que las empresas pagan salarios, electricidad y capital de trabajo con el flujo de caja actual. Si las expectativas mejoran más rápido que los pedidos reales y los márgenes, las acciones pueden recibir apoyo incluso antes de que se recupere la presentación de resultados. Pero esa reevaluación se vuelve vulnerable a la decepción cuando los resultados futuros no confirman el optimismo inicial.
La economía alemana representa ahora un laboratorio para evaluar esta diferencia. La industria informa de una mejora del ánimo y del aumento de nuevos pedidos, los servicios pierden impulso, el comercio sigue débil y la construcción comienza a reactivarse con cautela. Por tanto, la tesis general de una recuperación completa de Alemania es prematura. Nos encontramos ante varios trayectos sectoriales con distinta velocidad y sensibilidad al coste de la energía, no ante un ciclo económico único.
Qué dice la fuente original, no el titular de mercado
La metodología de ifo se basa en aproximadamente nueve mil respuestas mensuales de empresas de industria, servicios, comercio y construcción. Los directivos evalúan la posición actual y las expectativas para los próximos seis meses. Los indicadores son índices normalizados, no la tasa real de crecimiento del PIB ni el volumen de bienes producidos. Por eso el paso del índice de 89,9 a 90,2 no significa una aceleración de la economía del 0,3 %.
En octubre el balance industrial del clima empresarial subió de menos 2,7 a más 1,2 puntos. El sector servicios, en cambio, bajó de más 0,7 a menos 1,2. En el comercio el balance se mantuvo en menos 17,2 y en la construcción mejoró de menos 17,0 a menos 15,5. Todos estos números proceden de la tabla detallada de ifo publicada el 26 de octubre. Muestran las direcciones de los cambios dentro de la encuesta, pero no son resultados monetarios de las empresas.
El instituto señaló por separado que los industriales valoran mejor tanto la posición actual como las perspectivas, y que los nuevos pedidos han aumentado. En los servicios la valoración del negocio actual empeoró, aunque las expectativas se volvieron más optimistas. En el comercio el segmento mayorista se siente mejor que el minorista. Estos detalles son más importantes que la cifra global, ya que determinan qué segmentos pueden recibir apoyo del ciclo y cuáles siguen enfrentándose a una demanda insuficiente.
Industria: primer balance positivo en varios años
El elemento más interesante de la publicación está relacionado con el sector manufacturero. Según ifo, sus valoraciones actuales y expectativas han vuelto por primera vez en más de tres años al área positiva. La recuperación de pedidos crea las condiciones para ampliar la producción. Sin embargo, el paso de los ánimos por el punto cero no garantiza un margen operativo positivo. Una empresa industrial puede recibir más pedidos, pero enfrentarse a energéticos, componentes y financiación del capital de trabajo más caros.
Para los fabricantes de equipos, automatización y componentes electrotécnicos resulta decisivo la estructura de la cartera de pedidos. Los contratos con indexación de precios de materiales y pagos anticipados protegen mejor el flujo de caja que los proyectos a precio fijo y largo plazo de ejecución. En la construcción de infraestructuras el margen depende de la capacidad de trasladar el aumento de costes al cliente. En la automoción los pedidos adicionales pueden combinarse con una dura competencia de precios en los mercados de exportación.
Aquí es importante distinguir entre el rebote cíclico y la recuperación sostenible de la productividad. Si los nuevos pedidos reflejan la reposición de existencias tras una reducción, el efecto puede agotarse más rápido. Si la demanda está ligada a inversiones a largo plazo en redes eléctricas, infraestructura de defensa y modernización industrial, el horizonte de apoyo será más largo. Esto debe comprobarse con datos de Destatis sobre nuevos pedidos, producción industrial y comentarios corporativos, no solo con la encuesta de expectativas.
Sector servicios: el punto débil del optimismo alemán
Mientras la industria eleva el índice general, los servicios muestran un deterioro. El balance del sector cayó a territorio negativo. Esto es especialmente importante porque los servicios están estrechamente ligados al empleo, al gasto de los consumidores y a la actividad empresarial interna. La caída de la valoración actual puede reflejar debilidad de la demanda, presión de costes o cautela temporal de los clientes. El propio índice no permite determinar de forma inequívoca la contribución de cada factor.
El instituto señaló una dinámica relativamente favorable de los proveedores de TI. Pero incluso dentro de los servicios digitales la situación es heterogénea. Las empresas con contratos a largo plazo de ciberseguridad, infraestructura en la nube y soporte de sistemas corporativos pueden tener unos ingresos más estables que los consultores que dependen de proyectos discrecionales. El crecimiento de las inversiones en IA puede apoyar nichos tecnológicos concretos, sin garantizar una aceleración automática de todo el sector de servicios.
Para el mercado laboral esta brecha tiene consecuencias. Una empresa industrial puede planear ampliar la producción, pero no contratar nuevos empleados hasta confirmar los pedidos. Un negocio de servicios puede reducir vacantes más rápido si los presupuestos de los clientes son limitados. Por eso los inversores necesitan datos de empleo, horas trabajadas y salario real. Sin ellos es imposible entender si la mejora de las expectativas empresariales conducirá a un crecimiento sostenible de la demanda interna.
Comercio: por qué los mayoristas se sienten mejor que los compradores
El balance del clima empresarial en el comercio en octubre se mantuvo en menos 17,2 puntos. Según ifo, el sector mayorista evolucionó mejor que el minorista. Esta diferencia muestra que la recuperación de las cadenas productivas no va necesariamente acompañada de un aumento del consumo de los hogares. Las empresas mayoristas pueden beneficiarse de la reposición de existencias y de las compras corporativas, mientras que las redes minoristas siguen compitiendo por el presupuesto limitado del comprador.
Para los minoristas cotizados esto significa presión sobre el margen bruto. Cuando el consumidor es sensible al precio, las empresas se ven obligadas a usar más descuentos, marcas propias y programas de fidelidad. Los ingresos nominales pueden aumentar por la inflación, mientras que los volúmenes reales de ventas siguen siendo débiles. Si los precios de compra suben más rápido que los precios minoristas, el beneficio operativo empeora incluso manteniendo la facturación.
El mercado inmobiliario comercial recibe una señal mixta. Los espacios logísticos pueden apoyarse en las cadenas productivas, mientras que los locales comerciales dependen de la sostenibilidad del tráfico físico y de los arrendatarios. Para evaluar el sector conviene observar la vacancia, las concesiones de alquiler y la situación financiera de las cadenas. Un solo aumento del ifo nacional no basta para declarar superada la crisis de formatos concretos de comercio.
Construcción: crecimiento desde una base baja y dinero caro
En la construcción el balance de octubre subió hasta menos 15,5 desde menos 17,0. La mejora es notable, pero el valor negativo recuerda que el ánimo sigue por debajo del nivel neutral. Las empresas informan de una situación actual más favorable y de un crecimiento cauteloso de las expectativas. Sin embargo, el sector de la construcción es especialmente sensible al coste de la financiación, a los plazos de aprobación de proyectos y a la capacidad del cliente para fijar el presupuesto.
Los programas estatales de infraestructuras pueden apoyar a los contratistas, pero los flujos de caja no surgen en el momento del anuncio político, sino a medida que se celebran licitaciones, se conceden permisos, se compran materiales y se ejecutan las obras. Para la vivienda privada son importantes los tipos hipotecarios, los ingresos reales de la población y el coste del suelo. La construcción industrial depende de la rentabilidad esperada de las nuevas capacidades, es decir, de los precios de la energía y de la disponibilidad de mano de obra cualificada.
Para el inversor resulta útil separar a los proveedores de materiales de construcción, las empresas de ingeniería, los promotores y los bancos. Tienen distinta sensibilidad al ciclo. Un fabricante de cable para redes eléctricas puede recibir pedidos antes que un promotor de vivienda. Un banco puede enfrentarse a una mayor demanda de financiación, pero al mismo tiempo exigir una prima de riesgo más alta por los proyectos. El crecimiento del indicador de construcción debe evaluarse en el contexto de estas diferencias.
La energía vuelve a ser el principal limitador del margen
La economía europea se enfrenta a elevados costes energéticos ligados a la tensión en Oriente Medio y a interrupciones de suministro. El 26 de octubre Reuters señalaba que el petróleo se mantenía en niveles elevados tras una fuerte subida semanal. Para la industria alemana no solo importa el Brent al contado, sino también el coste del gas natural, la electricidad, el diésel y la cobertura del consumo futuro. El shock energético afecta a los sectores de forma desigual.
Las empresas químicas y metalúrgicas son sensibles al precio del calor y la electricidad. Los fabricantes de automóviles dependen más de cadenas de suministro complejas, del coste de la logística y de la demanda de automóviles finales. La ingeniería mecánica se enfrenta al riesgo de que los clientes aplacen pedidos de capital si sus propios gastos energéticos han aumentado. Las empresas con contratos de electricidad a largo plazo pueden tener una protección temporal mayor, pero a medida que vencen las coberturas el aumento de precios se traslada a los resultados.
Por tanto, el ifo positivo debe compararse con la dinámica de TTF, los futuros energéticos europeos y las previsiones corporativas de EBITDA. Si los pedidos crecen al mismo tiempo que empeora el coste de producción, el volumen de producción puede recuperarse sin el correspondiente aumento del beneficio. Precisamente esta divergencia representa el riesgo clave para la reevaluación de las acciones industriales.
Qué significa la mejora del ifo para el DAX y el STOXX 600
El mercado bursátil alemán no es un reflejo puro del PIB interno. Las grandes empresas del DAX obtienen una parte significativa de sus ingresos en el extranjero, y sus acciones reaccionan a la demanda global, a los tipos de cambio, al coste del capital y a las tendencias sectoriales. Por eso la mejora del clima empresarial nacional puede ser positiva para algunas pymes, pero no determina necesariamente la dinámica de todo el índice.
Los exportadores ganan con la recuperación de las inversiones extranjeras, pero pueden perder por las restricciones comerciales y la débil demanda en algunas regiones. Los fabricantes de equipos industriales son sensibles al ciclo de inversión. Los proveedores de infraestructuras digitales dependen de los presupuestos de TI corporativos. Los bancos reaccionan a la forma de la curva de rendimientos, al riesgo de crédito y a la actividad de los clientes. Todos estos mecanismos pueden funcionar en direcciones distintas incluso con un aumento general del ifo.
Para evaluar el valor razonable importan no solo los múltiplos P/E, sino también el flujo de caja libre esperado, la rentabilidad del capital invertido y el cambio de la deuda neta. Una empresa con aceleración de pedidos pero empeoramiento de la conversión de EBITDA en flujo de caja puede resultar menos atractiva que un negocio con crecimiento moderado y liquidez estable. De ahí la conclusión: el índice de octubre crea un motivo para revisar las previsiones, pero no sustituye el análisis de los resultados.
Bunds, euro y el dilema del BCE
La mejora de las expectativas alemanas influye en el mercado de tipos a través de las previsiones de actividad económica. Si los inversores empiezan a esperar un crecimiento más sostenible, los rendimientos de los bonos del Estado alemán pueden recibir apoyo de los tipos reales. Sin embargo, al mismo tiempo los elevados precios energéticos aumentan la incertidumbre inflacionista. El Banco Central Europeo debe tener en cuenta tanto el riesgo de ralentización de la economía como la posibilidad de un nuevo aumento de costes.
Para los Bunds es fundamental la diferencia entre las expectativas del tipo a corto plazo y la prima por plazo. Incluso con una política inalterada del BCE, el rendimiento a largo plazo puede subir por el aumento de la oferta de bonos o por el cambio de la demanda global de activos seguros. El euro reacciona a las expectativas relativas de tipos en Europa y EE.UU., a la balanza comercial, a los precios de importación de energéticos y al apetito general por el riesgo. Por tanto, una encuesta nacional no determina la dirección de EUR/USD.
Conviene observar la reacción de la curva OIS a las decisiones del BCE, los diferenciales de los bonos periféricos respecto a los Bunds y los datos de inflación de servicios. Si la industria acelera y los servicios se ralentizan, el regulador puede recibir señales contradictorias. Para el mercado de divisas esto significa una mayor sensibilidad a las nuevas publicaciones estadísticas y a las formulaciones de la dirección del banco central.
Inversiones públicas: un gran presupuesto no equivale a un PIB instantáneo
Alemania debate grandes inversiones en defensa e infraestructuras. En los comentarios de mercado aparecen programas que podrían apoyar la economía durante varios años. Pero el multiplicador de la inversión depende de la velocidad de ejecución, de la proporción interna de valor añadido y de la disponibilidad de capacidad productiva. Si el Estado financia un proyecto que choca con la escasez de ingenieros, largos procedimientos de autorización o componentes importados, el efecto inmediato sobre la producción puede ser menor de lo esperado.
Desde el punto de vista de los resultados corporativos importa el calendario de reconocimiento de ingresos. Un pedido de infraestructuras ferroviarias, modernización de red o equipamiento de defensa puede distribuirse a lo largo de varios ejercicios fiscales. Para el proveedor de equipos esto crea la apariencia de demanda futura, pero al mismo tiempo exige inversiones en personal, materiales y capital de trabajo. La rentabilidad depende de la calidad de la ejecución y de las condiciones de indexación de los contratos.
El inversor debe comprobar qué empresas tienen un backlog confirmado y cuáles solo mencionan un mercado potencial en las presentaciones. El aumento del gasto público puede apoyar al sector en su conjunto, pero acciones concretas pueden resultar sobrevaloradas si la capitalización de mercado ya descuenta contratos que aún no se han firmado.
Tres escenarios para Alemania hasta mediados de 2027
El escenario base a tres-seis meses prevé una mejora gradual de la producción industrial manteniendo la debilidad de los servicios de consumo. Se confirma con el crecimiento sostenido de nuevos pedidos de Destatis, el mantenimiento del balance industrial positivo de ifo y la ausencia de un empeoramiento brusco del coste energético. Criterio de anulación: una nueva reducción de pedidos durante varios meses y un giro a la baja de las expectativas de ifo.
El escenario positivo a seis-nueve meses supone la extensión de la recuperación al comercio, la construcción y el empleo. Entonces el crecimiento de pedidos se traduce en mayor utilización de capacidad, beneficios e inversiones. Sus señales serán el aumento de las ventas minoristas reales, la mejora de los permisos de construcción y la recuperación del margen operativo de la industria. Anular la hipótesis obligará el deterioro de los ingresos reales de los hogares o un nuevo aumento sostenido de los precios de la energía.
El escenario negativo a uno-dos trimestres está ligado a que la mejora de octubre de las expectativas resulte prematura. Un shock energético prolongado y un capital caro pueden retrasar las inversiones pese al optimismo de los directivos. Entonces las acciones de empresas cíclicas se enfrentarán a una revisión de las previsiones de BPA, y los bonos a largo plazo reaccionarán a la combinación de crecimiento débil y riesgos inflacionistas. Criterio de revisión: mejora confirmada de la producción y estabilización de costes en los resultados corporativos.
Cómo separar la señal estadística del ruido de mercado
El inversor profesional necesita una secuencia de verificación. Primero se evalúa la fuente original de ifo y la diferencia entre la situación actual y las expectativas. Luego se comparan los nuevos pedidos, la producción industrial, las exportaciones y los datos de consumo de Destatis. El tercer nivel lo constituye la información de las empresas: crecimiento orgánico de ingresos, margen bruto, apalancamiento operativo, cartera de pedidos y conversión de beneficios en flujo de caja libre.
El cuarto nivel se refiere al mercado de capitales: rendimientos de los Bunds, diferenciales de crédito de emisores industriales, EUR/USD y múltiplos de valoración sectoriales. El quinto está ligado a los costes: gas, electricidad, logística y salarios. Si la mejora de la encuesta va acompañada de crecimiento de pedidos, margen estable y reducción de diferenciales de crédito, los argumentos a favor de la recuperación se refuerzan. Si faltan confirmaciones, el alza de las acciones puede reflejar principalmente un cambio de ánimo.
Por último, hay que tener en cuenta los desfases. La encuesta de directivos registra la percepción del mes actual, la estadística industrial se publica más tarde y los resultados reflejan un trimestre completo. Intentar equiparar los tres indicadores como sincrónicos crea una precisión falsa. El trabajo por escenarios requiere entender qué etapa del ciclo económico mide exactamente cada fuente.
Conclusión: el mercado ha recibido esperanza, no beneficios ya realizados
Los 90,2 puntos de octubre del ifo son importantes sobre todo porque Alemania ha dejado de mostrar una debilidad uniforme en todos los segmentos. La industria vuelve a expectativas más constructivas, la construcción se reactiva poco a poco, pero los servicios y el comercio recuerdan la debilidad de la demanda interna. Esto hace posible la recuperación, pero la hace heterogénea.
En los próximos meses será decisivo el paso del optimismo de los directivos a los pedidos ejecutados y al flujo de caja. Si se produce, los activos cíclicos alemanes recibirán una confirmación fundamental. Si los gastos energéticos y el capital caro absorben los ingresos adicionales, el mercado se enfrentará a una brecha entre la mejora de los indicadores y la rentabilidad real. Precisamente esa brecha debe medirse antes de declarar iniciado un nuevo ciclo industrial.
Fuentes
ifo, estadística detallada del clima empresarial, 26.10.2026
Reuters, mercados y petróleo antes de las decisiones de los bancos centrales, 26.10.2026
Artículo elaborado por el departamento de análisis de TradePass