
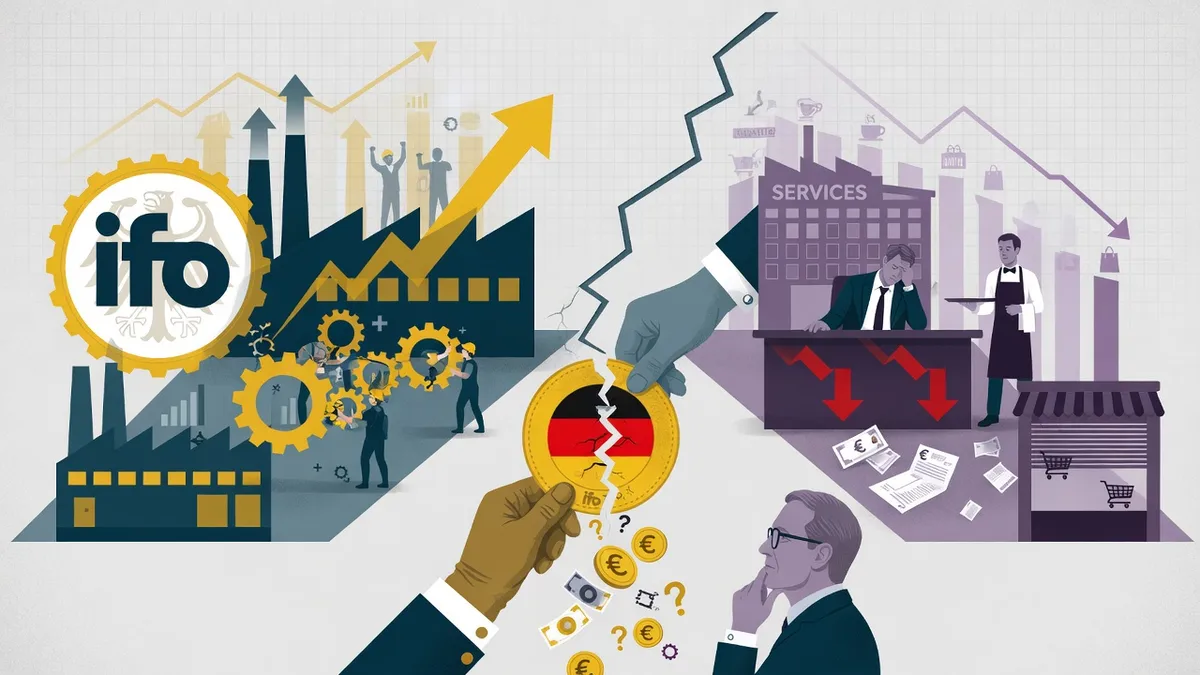
המאמר מנתח את מדד אקלים העסקים של ifo בגרמניה לאוקטובר ברמה של 90,2 נקודות, מציין עלייה בציפיות בתעשייה לצד הידרדרות במצב הנוכחי בשירותים ובמסחר, וכן סיכונים לפער בין אופטימיות לרווחיות אמיתית של חברות.
בגרמניה שוב עולות הציפיות, אך לא ההכנסות הנוכחיות
26 באוקטובר פרסם מכון ifo את מדד אקלים העסקים של גרמניה לאוקטובר: 90,2 נקודות לעומת 89,9 בספטמבר. במבט ראשון נראה השינוי קטן, רק שלוש עשיריות נקודה. אך מאחוריו מסתתר פער עקרוני. מדד הציפיות עלה ל-91,6 מ-90,4, בעוד הערכת המצב הנוכחי הידרדרה ל-88,8 מ-89,5. החברות הפכו בטוחות יותר לגבי ששת החודשים הבאים, ובו בזמן מכירות שהסביבה העסקית הנוכחית נותרת מאתגרת.
הבדל זה מגדיר את התככים ההשקעתיים. שוק המניות מנכה רווחים עתידיים, ואילו חברות משלמות שכר, חשמל והון חוזר מתזרים המזומנים הנוכחי. אם הציפיות משתפרות מהר יותר מהזמנות ומשולי רווח בפועל, המניות עשויות לקבל תמיכה עוד לפני שיקום הדוחות. אך הערכה מחדש כזו הופכת פגיעה לאכזבה כאשר התוצאות העתידיות אינן מאשרות את האופטימיות הראשונית.
הכלכלה הגרמנית מהווה כעת מעבדה להערכת הפער הזה. התעשייה מדווחת על שיפור במצב הרוח ועלייה בהזמנות חדשות, השירותים מאבדים תנופה, המסחר נותר חלש, הבנייה מתחילה להתעורר בזהירות. לכן התזה הכללית על התאוששות מלאה של גרמניה מוקדמת מדי. לפנינו לא מחזור כלכלי אחיד, אלא כמה מסלולים ענפיים במהירויות וברגישויות שונות לעלות האנרגיה.
מה אומר המקור הראשוני, ולא כותרת שוק
מתודולוגיית ifo מבוססת על כתשע אלפי תשובות חודשיות של חברות בתעשייה, שירותים, מסחר ובנייה. המנהלים מעריכים את המצב הנוכחי ואת הציפיות לששת החודשים הבאים. המדדים הם אינדקסים מנורמלים, ולא קצב צמיחת תמ"ג בפועל או נפח הסחורות המיוצרות. לכן מעבר המדד מ-89,9 ל-90,2 אינו משמעו האצת הכלכלה ב-0,3%.
באוקטובר עלה מאזן אקלים העסקים התעשייתי ממינוס 2,7 לפלוס 1,2 נקודות. לעומת זאת, מגזר השירותים ירד מפלוס 0,7 למינוס 1,2. במסחר נשאר המאזן על מינוס 17,2, ובבנייה השתפר ממינוס 17,0 למינוס 15,5. כל המספרים הללו נלקחו מהטבלה המפורטת של ifo שפורסמה ב-26 באוקטובר. הם מציגים כיווני שינויים בתוך הסקר, אך אינם תוצאות כספיות של חברות.
המכון ציין בנפרד כי התעשיינים מעריכים טוב יותר הן את המצב הנוכחי והן את הפרספקטיבות, וההזמנות החדשות גדלו. בשירותים הידרדרה הערכת העסק הנוכחי, אף שהציפיות נעשו אופטימיות יותר. במסחר מרגיש החוליה הסיטונאית טוב יותר מהקמעונאית. פרטים אלה חשובים יותר מהנתון הכללי, משום שהם קובעים אילו מגזרים עשויים לקבל תמיכה מהמחזור ואילו עדיין מתמודדים עם ביקוש לא מספיק.
תעשייה: מאזן חיובי ראשון זה כמה שנים
האלמנט המעניין ביותר בפרסום קשור למגזר הייצור. לפי ifo, הערכותיו הנוכחיות והציפיות שלו חזרו לראשונה זה יותר משלוש שנים לאזור החיובי. התאוששות ההזמנות יוצרת תנאים מוקדמים להרחבת הייצור. אך מעבר סנטימנט דרך נקודת האפס אינו מבטיח שולי תפעול חיוביים. מפעל תעשייתי עשוי לקבל יותר הזמנות, אך להתמודד עם אנרגיה, רכיבים ומימון הון חוזר יקרים יותר.
ליצרני ציוד, אוטומציה ורכיבים אלקטרוטכניים חשיבות מכרעת למבנה תיק ההזמנות. חוזים עם הצמדת מחירי חומרים ותשלומי מקדמה מגנים טוב יותר על תזרים המזומנים מפרויקטים במחיר קבוע ובטווח ביצוע ארוך. בתשתיות הבנייה תלויה השוליות ביכולת להעביר את עליית העלויות ללקוח. בתעשיית הרכב עלולות הזמנות נוספות להתלוות לתחרות מחירים קשה בשווקי היצוא.
כאן חשוב להבחין בין ריבאונד מחזורי להתאוששות בת-קיימא של הפריון. אם ההזמנות החדשות משקפות השלמת מלאי לאחר קיצוץ, ההשפעה עלולה להתכלות מהר יותר. אם הביקוש קשור להשקעות ארוכות טווח ברשתות חשמל, תשתית ביטחונית ומודרניזציה תעשייתית, אופק התמיכה יהיה ארוך יותר. יש לבדוק זאת לפי נתוני Destatis על הזמנות חדשות, תפוקה תעשייתית והערות תאגידיות, ולא רק לפי סקר הציפיות.
מגזר השירותים: נקודת התורפה של האופטימיות הגרמנית
בעוד התעשייה מושכת את המדד הכללי כלפי מעלה, השירותים מציגים הידרדרות. מאזן המגזר ירד לאזור השלילי. זה חשוב במיוחד, משום שהשירותים קשורים קשר הדוק לתעסוקה, להוצאות הצרכנים ולפעילות העסקית הפנימית. ירידת ההערכה הנוכחית עשויה לשקף חולשת ביקוש, לחץ הוצאות או זהירות זמנית של לקוחות. המדד עצמו אינו מאפשר לקבוע באופן חד-משמעי את תרומת כל גורם.
המכון ציין דינמיקה חיובית יחסית של ספקי IT. אך גם בתוך השירותים הדיגיטליים המצב אינו אחיד. חברות עם חוזים ארוכי טווח על אבטחת סייבר, תשתית ענן ותמיכה במערכות תאגידיות עשויות ליהנות מהכנסות יציבות יותר מיועצים התלויים בפרויקטים דיסקרטיוניים. עליית השקעות ב-AI עשויה לתמוך בנישות טכנולוגיות מסוימות, מבלי להבטיח האצה אוטומטית של כל מגזר השירותים.
לשוק העבודה לפער זה יש השלכות. חברה תעשייתית עשויה לתכנן הרחבת ייצור, אך לא לגייס עובדים חדשים עד לאישור ההזמנות. עסק שירותי עשוי לקצץ משרות מהר יותר אם תקציבי הלקוחות מוגבלים. לכן משקיעים זקוקים לנתונים על תעסוקה, שעות עבודה ושכר ריאלי. בלעדיהם אי אפשר להבין האם שיפור הציפיות העסקיות יביא לצמיחה בת-קיימא של הביקוש הפנימי.
מסחר: למה הסיטונאים מרגישים טוב יותר מהקונים
מאזן אקלים העסקים במסחר באוקטובר נשאר ברמה של מינוס 17,2 נקודות. לפי ifo, המגזר הסיטונאי התפתח טוב יותר מהקמעונאי. ההבדל מראה שהתאוששות שרשראות הייצור אינה מלווה בהכרח בגידול בצריכת משקי הבית. חברות סיטונאיות עשויות ליהנות מהשלמת מלאי ורכישות תאגידיות, בעוד רשתות קמעונאיות ממשיכות להתחרות על תקציב קונה מוגבל.
לרשתות קמעונאיות ציבוריות משמעות הדבר לחץ על שולי הרווח הגולמי. כאשר הצרכן רגיש למחיר, החברות נאלצות להשתמש יותר בהנחות, במותגים פרטיים ובתוכניות נאמנות. ההכנסה הנומינלית עשויה לגדול בשל אינפלציה, בעוד נפחי המכירות הריאליים נותרים חלשים. אם מחירי הרכש עולים מהר יותר ממחירי הקמעונאות, הרווח התפעולי מידרדר אף אם המחזור נשמר.
שוק הנדל"ן המסחרי מקבל אות מעורב. שטחי לוגיסטיקה עשויים לקבל תמיכה משרשראות הייצור, בעוד שטחי מסחר תלויים ביציבות התנועה הפיזית ובשוכרים. להערכת המגזר יש לעקוב אחר שיעורי פנויות, ויתורים בשכירות ומצבן הפיננסי של הרשתות. עלייה אחת ב-ifo הלאומי אינה מספיקה כדי להכריז על סיום משבר של פורמטים מסוימים במסחר.
בנייה: צמיחה מבסיס נמוך וכסף יקר
בבנייה עלה מאזן אוקטובר למינוס 15,5 ממינוס 17,0. השיפור בולט, אך הערך השלילי מזכיר שהסנטימנט נותר חלש מרמת הניטרליות. החברות מדווחות על מצב נוכחי נוח יותר ועלייה זהירה בציפיות. אך מגזר הבנייה רגיש במיוחד לעלות המימון, ללוחות זמנים של אישורים וליכולת הלקוח לעגן תקציב.
תוכניות תשתית ממשלתיות עשויות לתמוך בקבלנים, אך תזרימי המזומנים נוצרים לא ברגע ההכרזה הפוליטית, אלא עם ביצוע מכרזים, מתן היתרים, רכישת חומרים וביצוע עבודות. לדיור פרטי חשובים שיעורי המשכנתא, ההכנסות הריאליות של האוכלוסייה ועלות הקרקע. הבנייה התעשייתית תלויה בתשואה הצפויה של קיבולת חדשה, ולכן במחירי האנרגיה ובזמינות כוח אדם מיומן.
למשקיע כדאי להפריד בין ספקי חומרי בנייה, חברות הנדסה, יזמים ובנקים. לכל אחד רגישות שונה למחזור. יצרן כבלים לרשתות חשמל עשוי לקבל הזמנות מוקדם יותר מיזם דיור. בנק עשוי להתמודד עם ביקוש מוגבר למימון, אך בו בזמן לדרוש פרמיית סיכון גבוהה יותר לפרויקטים. יש להעריך את עליית אינדיקטור הבנייה בהקשר של הבדלים אלה.
האנרגיה שוב הופכת למגביל העיקרי של השוליות
הכלכלה האירופית מתמודדת עם עלויות אנרגיה גבוהות הקשורות למתיחות במזרח התיכון ולהפרעות באספקה. ב-26 באוקטובר ציין Reuters כי הנפט נותר ברמות גבוהות לאחר עלייה שבועית חזקה. לתעשייה הגרמנית חשוב לא רק ה-Brent הספוטי, אלא גם עלות הגז הטבעי, החשמל, הסולר והגידור של צריכה עתידית. הלם האנרגיה משפיע על המגזרים באופן לא אחיד.
מפעלים כימיים ומטלורגיים רגישים למחיר החום והחשמל. יצרני רכב תלויים יותר בשרשראות אספקה מורכבות, בעלות הלוגיסטיקה ובביקוש למכוניות סופיות. הנדסת מכונות מתמודדת עם סיכון לדחיית הזמנות הון על ידי לקוחות אם עלויות האנרגיה שלהם עלו. לחברות עם חוזים ארוכי טווח על חשמל עשויה להיות הגנה זמנית חזקה יותר, אך ככל שפוקעים הגידורים עוברת עליית המחירים לדוחות.
לכן יש להשוות ifo חיובי לדינמיקה של TTF, חוזים עתידיים אנרגטיים אירופיים ותחזיות EBITDA תאגידיות. אם ההזמנות גדלות במקביל להידרדרות בעלות, נפח הייצור עשוי להתאושש ללא עלייה מקבילה ברווח. בדיוק הפער הזה מהווה סיכון מרכזי להערכה מחדש של מניות תעשייתיות.
מה משמעות שיפור ifo עבור DAX ו-STOXX 600
שוק המניות של גרמניה אינו שיקוף טהור של תמ"ג פנימי. חברות גדולות ב-DAX מקבלות חלק ניכר מההכנסות מחו"ל, ומניותיהן מגיבות לביקוש גלובלי, לשערי חליפין, לעלות ההון ולמגמות ענפיות. לכן שיפור באקלים העסקים הלאומי עשוי להיות חיובי לחברות קטנות ובינוניות מסוימות, אך אינו קובע בהכרח את דינמיקת המדד כולו.
היצואנים מרוויחים מהתאוששות השקעות זרות, אך עשויים להפסיד מהגבלות סחר וביקוש חלש באזורים מסוימים. יצרני ציוד תעשייתי רגישים למחזור ההשקעות. ספקי תשתית דיגיטלית תלויים בתקציבי IT תאגידיים. הבנקים מגיבים לצורת עקומת התשואה, לסיכון האשראי ולפעילות הלקוחות. כל המנגנונים הללו עשויים לפעול בכיוונים שונים אף בעלייה כללית של ifo.
להערכת שווי הוגן חשובים לא רק מכפילי P/E, אלא גם תזרים מזומנים חופשי צפוי, תשואה על הון מושקע ושינוי בחוב נטו. חברה עם האצת הזמנות אך הידרדרות בהמרת EBITDA לתזרים מזומנים עשויה להיות פחות אטרקטיבית מעסק עם צמיחה מתונה ונזילות יציבה. מכאן המסקנה: מדד אוקטובר יוצר עילה לבחינה מחדש של תחזיות, אך אינו מחליף ניתוח דוחות.
אג"ח ממשלתיות, אירו והדילמה של ה-ECB
שיפור הציפיות הגרמניות משפיע על שוק הריביות דרך תחזית הפעילות הכלכלית. אם משקיעים מתחילים לצפות צמיחה בת-קיימא יותר, תשואות האג"ח הממשלתיות של גרמניה עשויות לקבל תמיכה מהריביות הריאליות. אך בו בזמן עליות מחירי האנרגיה מגבירות את אי-הוודאות האינפלציונית. הבנק המרכזי האירופי נאלץ להתחשב גם בסיכון להאטה כלכלית וגם באפשרות לעלייה חדשה בעלויות.
עבור Bunds חיונית ההבחנה בין ציפיות לריבית קצרת טווח לבין פרמיית טווח. אף במדיניות ECB ללא שינוי, תשואה ארוכה עשויה לעלות בשל גידול בהיצע האג"ח או שינוי בביקוש הגלובלי לנכסים בטוחים. האירו מגיב לציפיות יחסיות לריביות באירופה ובארה"ב, למאזן הסחר, למחירי יבוא אנרגיה ולתיאבון הכללי לסיכון. לכן סקר לאומי אחד אינו קובע את כיוון EUR/USD.
יש לעקוב אחר תגובת עקומת ה-OIS להחלטות ECB, למרווחי אג"ח פריפריה מול Bunds ולנתוני אינפלציית השירותים. אם התעשייה מאיצה והשירותים מאטים, הרגולטור עשוי לקבל אותות סותרים. לשוק המט"ח משמעות הדבר רגישות מוגברת לפרסומים סטטיסטיים חדשים ולניסוחי הנהלת הבנק המרכזי.
השקעות ממשלתיות: תקציב גדול אינו שווה תמ"ג מיידי
גרמניה דנה בהשקעות נרחבות בהגנה ובתשתיות. בהערות שוק מופיעות תוכניות שיוכלו לתמוך בכלכלה למשך כמה שנים. אך מכפיל ההשקעה תלוי במהירות הביצוע, בחלק הפנימי של הערך המוסף ובזמינות כושר ייצור. אם המדינה מממנת פרויקט שנבלם במחסור מהנדסים, בהליכי אישור ארוכים או ברכיבים מיובאים, ההשפעה המיידית על התפוקה עשויה להיות קטנה מהצפוי.
מנקודת מבט של תוצאות תאגידיות חשוב לוח הזמנים להכרת הכנסות. הזמנה לתשתית רכבת, שדרוג רשת או ציוד ביטחוני עשויה להתפרס על כמה שנים פיננסיות. לספק הציוד זה יוצר מראית עין של ביקוש עתידי, אך בו בזמן דורש השקעות בכוח אדם, בחומרים ובהון חוזר. הרווחיות תלויה באיכות הביצוע ובתנאי הצמדת החוזים.
על המשקיע לבדוק אילו חברות מחזיקות ב-backlog מאושר ואילו רק מזכירות שוק פוטנציאלי במצגות. עלייה בהוצאות הממשלה עשויה לתמוך בענף בכללותו, אך מניות בודדות עלולות להתגלות כמוערכות יתר אם שווי השוק כבר מגלם חוזים שטרם נחתמו.
שלושה תרחישים לגרמניה עד אמצע 2027
התרחיש הבסיסי לשלושה-שישה חודשים מניח שיפור הדרגתי בתפוקה התעשייתית תוך שמירה על חולשת שירותי הצריכה. הוא מאושר על ידי גידול מתמשך בהזמנות חדשות מ-Destatis, שמירה על מאזן תעשייתי חיובי של ifo והיעדר הידרדרות חדה בעלות האנרגיה. קריטריון ביטול: ירידה חוזרת בהזמנות במשך כמה חודשים והיפוך ציפיות ifo כלפי מטה.
התרחיש החיובי לשישה-תשעה חודשים מניח התפשטות ההתאוששות למסחר, לבנייה ולתעסוקה. אז הופכות הזמנות הגדלות לניצולת קיבולת גבוהה יותר, לרווח ולהשקעות. סימניו יהיו עלייה במכירות הקמעונאיות הריאליות, שיפור בהיתרי בנייה והתאוששות בשולי התפעול התעשייתיים. ביטול ההשערה יגרום הידרדרות בהכנסות הריאליות של משקי הבית או עלייה מתמשכת חדשה במחירי האנרגיה.
התרחיש השלילי לרבעון-שניים קשור לכך שהשיפור בציפיות באוקטובר יתברר כמוקדם מדי. הלם אנרגטי ממושך והון יקר עלולים לעכב השקעות, למרות אופטימיות המנהלים. אז יתמודדו מניות חברות מחזוריות עם תיקון תחזיות EPS, והאג"ח הארוכות יגיבו לשילוב של צמיחה חלשה וסיכונים אינפלציוניים. קריטריון תיקון: שיפור מאושר בתפוקה וייצוב עלויות בדוחות התאגידיים.
כיצד להפריד אות סטטיסטי מרעש שוק
משקיע מקצועי זקוק לרצף בדיקה. תחילה מוערך המקור הראשוני ifo וההבדל בין המצב הנוכחי לציפיות. לאחר מכן מושווים הזמנות חדשות, ייצור תעשייתי, יצוא ונתונים צרכניים מ-Destatis. השלב השלישי מורכב מדוחות החברות: צמיחה אורגנית בהכנסות, שולי רווח גולמי, מינוף תפעולי, מלאי הזמנות והמרת רווח לתזרים מזומנים חופשי.
השלב הרביעי מתייחס לשוק ההון: תשואות Bunds, מרווחי אשראי של מנפיקים תעשייתיים, EUR/USD ומכפילי הערכה ענפיים. החמישי קשור לעלויות: גז, חשמל, לוגיסטיקה ושכר. אם שיפור הסקר מלווה בגידול בהזמנות, בשולי רווח יציבים ובירידה במרווחי האשראי, הטיעונים להתאוששות מתחזקים. אם אין אישורים, עליית המניות עשויה לשקף בעיקר שינוי בסנטימנט.
לבסוף, יש להתחשב בפיגורים. סקר המנהלים מתעד תפיסה של החודש הנוכחי, הסטטיסטיקה התעשייתית מתפרסמת מאוחר יותר, והדוחות משקפים רבעון שלם. ניסיון להשוות את שלושת המדדים כסינכרוניים יוצר דיוק מדומה. עבודת תרחישים דורשת הבנה איזה שלב במחזור הכלכלי מודד כל מקור.
מסקנה: השוק קיבל תקווה, לא רווח מוכן
90,2 הנקודות של ifo באוקטובר חשובות בעיקר משום שגרמניה הפסיקה להציג חולשה אחידה בכל המגזרים. התעשייה חוזרת לציפיות בונות יותר, הבנייה מתעוררת בהדרגה, אך השירותים והמסחר מזכירים את חולשת הביקוש הפנימי. זה הופך את ההתאוששות לאפשרית, אך לא אחידה.
בחודשים הקרובים יהיה מכריע המעבר מאופטימיות מנהלים להזמנות שבוצעו ולתזרים מזומנים. אם יתרחש, יקבלו הנכסים המחזוריים הגרמניים אישור פונדמנטלי. אם הוצאות האנרגיה וההון היקר יבלעו את ההכנסה הנוספת, יתמודד השוק עם פער בין שיפור במדדים לרווחיות אמיתית. בדיוק את הפער הזה יש למדוד לפני שמכריזים על מחזור תעשייתי חדש כעובדה מוגמרת.
מקורות
Статья подготовлена аналитическим департаментом Трейдпас