
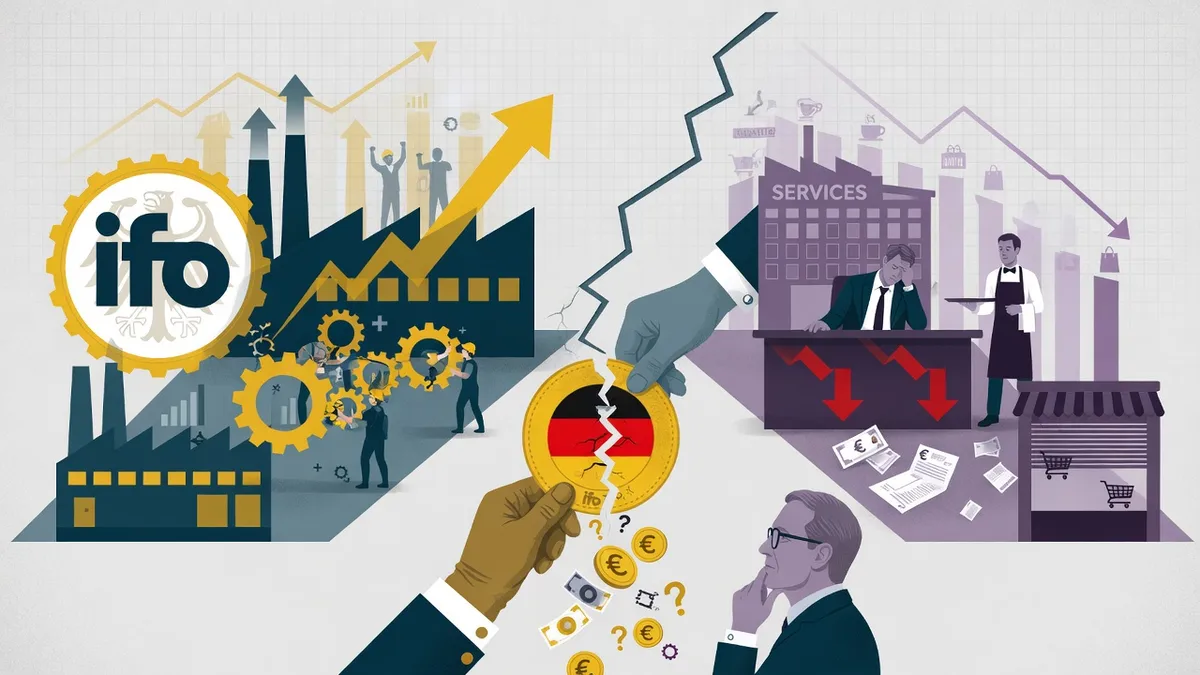
Статья анализирует октябрьский индекс делового климата ifo Германии на уровне 90,2 пункта, отмечая рост ожиданий в промышленности на фоне ухудшения текущей ситуации в услугах и торговли, а также риски расхождения между оптимизмом и реальной прибылью компаний.
В Германии снова растут ожидания, но не текущая выручка
26 октября институт ifo опубликовал показатель делового климата Германии за октябрь: 90,2 пункта против 89,9 в сентябре. На первый взгляд изменение выглядит небольшим, всего три десятых пункта. Однако за ним скрывается принципиально важное расхождение. Индекс ожиданий поднялся до 91,6 с 90,4, тогда как оценка текущей ситуации ухудшилась до 88,8 с 89,5. Предприятия стали увереннее смотреть на следующие шесть месяцев, одновременно признавая, что сегодняшняя деловая среда остаётся сложной.
Это различие определяет инвестиционную интригу. Фондовый рынок дисконтирует будущие прибыли, а компании оплачивают зарплаты, электроэнергию и оборотный капитал из текущего денежного потока. Если ожидания улучшаются быстрее фактических заказов и маржи, акции способны получить поддержку ещё до восстановления отчётности. Но такая переоценка становится уязвимой к разочарованию, когда будущие результаты не подтверждают первоначальный оптимизм.
Немецкая экономика сейчас представляет собой лабораторию для оценки этой разницы. Промышленность сообщает об улучшении настроений и росте новых заказов, услуги теряют импульс, торговля остаётся слабой, строительство начинает осторожно оживать. Поэтому обобщающий тезис о полном восстановлении Германии преждевременен. Перед нами не единый экономический цикл, а несколько отраслевых траекторий с разной скоростью и чувствительностью к стоимости энергии.
Что говорит первоисточник, а не рыночный заголовок
Методология ifo основана приблизительно на девяти тысячах ежемесячных ответов компаний промышленности, услуг, торговли и строительства. Руководители оценивают текущее положение и ожидания на следующие шесть месяцев. Показатели представляют собой нормированные индексы, а не фактический темп роста ВВП или объём произведённых товаров. Поэтому переход индекса с 89,9 до 90,2 не означает ускорение экономики на 0,3%.
В октябре промышленный баланс делового климата вырос с минус 2,7 до плюс 1,2 пункта. Сектор услуг, напротив, опустился с плюс 0,7 до минус 1,2. В торговле баланс остался на минус 17,2, а в строительстве улучшился с минус 17,0 до минус 15,5. Все эти числа взяты из подробной таблицы ifo, опубликованной 26 октября. Они показывают направления изменений внутри опроса, но не являются денежными результатами компаний.
Институт отдельно отметил, что промышленники лучше оценивают как текущее положение, так и перспективы, а новые заказы увеличились. В услугах оценка текущего бизнеса ухудшилась, хотя ожидания стали оптимистичнее. В торговле оптовое звено чувствует себя лучше розницы. Эти детали важнее общей цифры, поскольку именно они определяют, какие сегменты способны получить поддержку от цикла, а какие пока сталкиваются с недостаточным спросом.
Промышленность: первый положительный баланс за несколько лет
Самый интересный элемент публикации связан с производственным сектором. По сообщению ifo, его текущие оценки и ожидания впервые более чем за три года вернулись в положительную область. Восстановление заказов создаёт предпосылки для расширения производства. Однако переход настроений через нулевую отметку не гарантирует положительной операционной маржи. Промышленное предприятие может получить больше заказов, но столкнуться с более дорогими энергоносителями, комплектующими и финансированием оборотного капитала.
Для производителей оборудования, автоматизации и электротехнических компонентов решающее значение имеет структура портфеля заказов. Контракты с индексацией цен на материалы и авансовыми платежами лучше защищают денежный поток, чем проекты с фиксированной ценой и длинным сроком исполнения. В инфраструктурном строительстве маржа зависит от способности передавать рост затрат заказчику. В автомобилестроении дополнительные заказы могут сочетаться с жёсткой ценовой конкуренцией на экспортных рынках.
Здесь важно различать циклический отскок и устойчивое восстановление производительности. Если новые заказы отражают восстановление складских запасов после сокращения, эффект может исчерпаться быстрее. Если же спрос связан с долгосрочными инвестициями в электросети, оборонную инфраструктуру и промышленную модернизацию, горизонт поддержки будет длиннее. Проверять это следует по данным Destatis о новых заказах, промышленном выпуске и корпоративных комментариях, а не только по опросу ожиданий.
Сектор услуг: слабое место немецкого оптимизма
Пока промышленность поднимает общий индекс, услуги показывают ухудшение. Баланс сектора опустился в отрицательную область. Это особенно важно, поскольку услуги тесно связаны с занятостью, потребительскими расходами и внутренней деловой активностью. Падение текущей оценки может отражать слабость спроса, давление расходов или временную осторожность клиентов. Сам индекс не позволяет однозначно определить вклад каждого фактора.
Институт отметил относительно благоприятную динамику IT-провайдеров. Но даже внутри цифровых услуг ситуация неоднородна. Компании с долгосрочными контрактами на кибербезопасность, облачную инфраструктуру и поддержку корпоративных систем могут обладать более устойчивой выручкой, чем консультанты, зависящие от дискреционных проектов. Рост инвестиций в AI способен поддержать отдельные технологические ниши, не обеспечивая автоматического ускорения всего сервисного сектора.
Для рынка труда такой разрыв имеет последствия. Промышленная компания может планировать расширение выпуска, но не нанимать новых сотрудников до подтверждения заказов. Сервисный бизнес может сокращать вакансии быстрее, если клиентские бюджеты ограничены. Поэтому инвесторам нужны данные о занятости, отработанных часах и реальной заработной плате. Без них невозможно понять, приведёт ли улучшение деловых ожиданий к устойчивому росту внутреннего спроса.
Торговля: почему оптовики чувствуют себя лучше покупателей
Баланс делового климата в торговле в октябре остался на уровне минус 17,2 пункта. По оценке ifo, оптовый сектор развивался лучше розничного. Это различие показывает, что восстановление производственных цепочек не обязательно сопровождается ростом потребления домохозяйств. Оптовые компании могут выигрывать от пополнения запасов и корпоративных закупок, пока розничные сети продолжают конкурировать за ограниченный бюджет покупателя.
Для публичных ритейлеров это означает давление на валовую маржу. Когда потребитель чувствителен к цене, компании вынуждены активнее использовать скидки, собственные торговые марки и программы лояльности. Номинальная выручка может увеличиваться вследствие инфляции, тогда как реальные объёмы продаж остаются слабыми. Если закупочные цены растут быстрее розничных, операционная прибыль ухудшается даже при сохранении товарооборота.
Рынок коммерческой недвижимости получает смешанный сигнал. Логистические площади могут поддерживаться производственными цепочками, тогда как торговые помещения зависят от устойчивости физического трафика и арендаторов. Для оценки сектора следует наблюдать за вакантностью, арендными уступками и финансовым состоянием сетей. Одного повышения национального ifo недостаточно, чтобы объявить завершённым кризис отдельных форматов торговли.
Строительство: рост с низкой базы и дорогие деньги
В строительстве октябрьский баланс поднялся до минус 15,5 с минус 17,0. Улучшение заметно, но отрицательное значение напоминает, что настроение остаётся слабее нейтрального уровня. Компании сообщают о более благоприятной текущей ситуации и осторожном росте ожиданий. Однако строительный сектор особенно чувствителен к стоимости финансирования, срокам согласования проектов и способности заказчика закрепить бюджет.
Государственные инфраструктурные программы способны поддерживать подрядчиков, но денежные потоки возникают не в момент политического объявления, а по мере проведения тендеров, выдачи разрешений, закупки материалов и выполнения работ. Для частного жилья важны ипотечные ставки, реальные доходы населения и стоимость земли. Промышленное строительство зависит от ожидаемой окупаемости новых мощностей, а значит, от цен на энергию и доступности квалифицированной рабочей силы.
Для инвестора полезно разделять поставщиков строительных материалов, инженерные компании, девелоперов и банки. У них разная чувствительность к циклу. Производитель кабеля для электросетей может получить заказы раньше жилищного девелопера. Банк может столкнуться с повышенным спросом на финансирование, но одновременно потребовать более высокую премию за риск проектов. Рост строительного индикатора следует оценивать в контексте этих различий.
Энергия снова становится главным ограничителем маржи
Европейская экономика сталкивается с высокими энергетическими затратами, связанными с напряжённостью на Ближнем Востоке и нарушениями поставок. 26 октября Reuters отмечало, что нефть оставалась на повышенных уровнях после сильного недельного роста. Для немецкой промышленности важен не только спотовый Brent, но и стоимость природного газа, электроэнергии, дизеля и хеджирования будущего потребления. Энергетический шок воздействует на сектора неравномерно.
Химические и металлургические предприятия чувствительны к цене тепла и электричества. Автопроизводители больше зависят от сложных цепочек поставок, стоимости логистики и спроса на конечные автомобили. Машиностроение сталкивается с риском переноса капитальных заказов клиентами, если их собственные энергетические расходы выросли. У компаний с долгосрочными контрактами на электроэнергию временная защита может быть сильнее, но по мере истечения хеджей повышение цен переходит в отчётность.
Поэтому позитивный ifo следует сопоставлять с динамикой TTF, европейских энергетических фьючерсов и корпоративных прогнозов EBITDA. Если заказы растут одновременно с ухудшением себестоимости, объём выпуска может восстановиться без соответствующего роста прибыли. Именно это расхождение представляет ключевой риск для переоценки промышленных акций.
Что означает улучшение ifo для DAX и STOXX 600
Фондовый рынок Германии не является чистым отражением внутреннего ВВП. Крупные компании DAX получают значительную часть выручки за рубежом, а их акции реагируют на глобальный спрос, валютные курсы, стоимость капитала и отраслевые тенденции. Поэтому улучшение национального делового климата может быть позитивным для отдельных малых и средних компаний, но не обязательно определяет динамику всего индекса.
Экспортёры выигрывают от восстановления зарубежных инвестиций, но могут проигрывать из-за торговых ограничений и слабого спроса в отдельных регионах. Производители промышленного оборудования чувствительны к инвестиционному циклу. Поставщики цифровой инфраструктуры зависят от корпоративных IT-бюджетов. Банки реагируют на форму кривой доходности, кредитный риск и активность клиентов. Все эти механизмы могут работать в разных направлениях даже при общем росте ifo.
Для оценки справедливой стоимости важны не только мультипликаторы P/E, но и ожидаемый свободный денежный поток, рентабельность инвестированного капитала и изменение чистого долга. Компания с ускорением заказов, но ухудшением конверсии EBITDA в денежный поток может оказаться менее привлекательной, чем бизнес с умеренным ростом и устойчивой ликвидностью. Отсюда вывод: октябрьский индекс создаёт повод пересмотреть прогнозы, но не заменяет анализа отчётности.
Bunds, евро и дилемма ЕЦБ
Улучшение немецких ожиданий влияет на рынок ставок через прогноз экономической активности. Если инвесторы начинают ожидать более устойчивый рост, доходности государственных облигаций Германии могут получать поддержку со стороны реальных ставок. Однако одновременно высокие энергетические цены повышают инфляционную неопределённость. Европейский центральный банк вынужден учитывать и риск замедления экономики, и возможность нового роста издержек.
Для Bunds принципиальна разница между ожиданиями краткосрочной ставки и премией за срок. Даже при неизменной политике ЕЦБ длинная доходность может расти из-за увеличения предложения облигаций или изменения глобального спроса на безопасные активы. Евро реагирует на относительные ожидания ставок в Европе и США, торговый баланс, цены импорта энергоносителей и общий аппетит к риску. Поэтому один национальный опрос не определяет направление EUR/USD.
Наблюдать стоит за реакцией кривой OIS на решения ЕЦБ, за спредами периферийных облигаций к Bunds и за данными об инфляции услуг. Если промышленность ускоряется, а услуги замедляются, регулятор может получать противоречивые сигналы. Для валютного рынка это означает повышенную чувствительность к новым статистическим публикациям и формулировкам руководства центрального банка.
Государственные инвестиции: большой бюджет не равен мгновенному ВВП
Германия обсуждает масштабные инвестиции в оборону и инфраструктуру. В рыночных комментариях фигурируют программы, способные поддержать экономику на протяжении нескольких лет. Но инвестиционный мультипликатор зависит от скорости исполнения, внутренней доли добавленной стоимости и наличия производственных мощностей. Если государство финансирует проект, который упирается в дефицит инженеров, долгие разрешительные процедуры или импортируемые компоненты, немедленный эффект на выпуск может оказаться меньше ожидаемого.
С точки зрения корпоративных результатов важен график признания выручки. Заказ на железнодорожную инфраструктуру, модернизацию сети или оборонное оборудование может распределяться на несколько финансовых лет. Для поставщика оборудования это создаёт видимость будущего спроса, но одновременно требует вложений в персонал, материалы и оборотный капитал. Рентабельность зависит от качества исполнения и условий индексации контрактов.
Инвестору следует проверять, какие компании обладают подтверждённым backlog, а какие лишь упоминают потенциальный рынок в презентациях. Рост государственных расходов может поддержать отрасль в целом, но отдельные акции способны оказаться переоценёнными, если рыночная капитализация заранее учитывает контракты, которые ещё не заключены.
Три сценария для Германии до середины 2027 года
Базовый сценарий на три-шесть месяцев предполагает постепенное улучшение промышленного выпуска при сохранении слабости потребительских услуг. Он подтверждается устойчивым ростом новых заказов Destatis, сохранением положительного промышленного баланса ifo и отсутствием резкого ухудшения энергетической себестоимости. Критерий отмены: повторное сокращение заказов в течение нескольких месяцев и разворот ожиданий ifo вниз.
Позитивный сценарий на шесть-девять месяцев предполагает распространение восстановления на торговлю, строительство и занятость. Тогда рост заказов превращается в более высокую загрузку мощностей, прибыль и инвестиции. Его признаками станут повышение реальных розничных продаж, улучшение строительных разрешений и восстановление операционной маржи промышленности. Отменить гипотезу заставит ухудшение реальных доходов домохозяйств или новый устойчивый рост цен на энергию.
Негативный сценарий на один-два квартала связан с тем, что октябрьское улучшение ожиданий окажется преждевременным. Длительный энергетический шок и дорогой капитал способны задержать инвестиции, несмотря на оптимизм менеджеров. Тогда акции циклических компаний столкнутся с пересмотром прогнозов EPS, а длинные облигации будут реагировать на сочетание слабого роста и инфляционных рисков. Критерий пересмотра: подтверждённое улучшение выпуска и стабилизация затрат в корпоративной отчётности.
Как отделить статистический сигнал от рыночного шума
Профессиональному инвестору необходима последовательность проверки. Сначала оценивается первоисточник ifo и различие между текущей ситуацией и ожиданиями. Затем сравниваются новые заказы, промышленное производство, экспорт и потребительские данные Destatis. Третий уровень составляет отчётность компаний: органический рост выручки, валовая маржа, операционный рычаг, запас заказов и конверсия прибыли в свободный денежный поток.
Четвёртый уровень относится к рынку капитала: доходности Bunds, кредитные спреды промышленных эмитентов, EUR/USD и оценочные мультипликаторы отраслей. Пятый связан с затратами: газ, электроэнергия, логистика и заработная плата. Если улучшение опроса сопровождается ростом заказов, устойчивой маржой и снижением кредитных спредов, аргументы в пользу восстановления становятся сильнее. Если подтверждения отсутствуют, рост акций может отражать преимущественно изменение настроений.
Наконец, необходимо учитывать лаги. Опрос руководителей фиксирует восприятие текущего месяца, промышленная статистика публикуется позднее, а отчётность отражает целый квартал. Попытка сопоставить все три показателя как синхронные создаёт ложную точность. Сценарная работа требует понимания того, какой именно этап экономического цикла измеряет каждый источник.
Вывод: рынок получил надежду, а не готовую прибыль
Октябрьские 90,2 пункта ifo важны прежде всего потому, что Германия перестала демонстрировать равномерную слабость всех сегментов. Промышленность возвращается к более конструктивным ожиданиям, строительство постепенно оживает, но услуги и торговля напоминают о слабости внутреннего спроса. Это делает восстановление возможным, но неоднородным.
В ближайшие месяцы решающим станет переход от оптимизма руководителей к выполненным заказам и денежному потоку. Если он произойдёт, германские циклические активы получат фундаментальное подтверждение. Если энергетические расходы и дорогой капитал поглотят дополнительную выручку, рынок столкнётся с разрывом между улучшением индикаторов и реальной прибыльностью. Именно этот разрыв следует измерять, прежде чем объявлять новый промышленный цикл состоявшимся.
Источники
Статья подготовлена аналитическим департаментом Трейдпас