
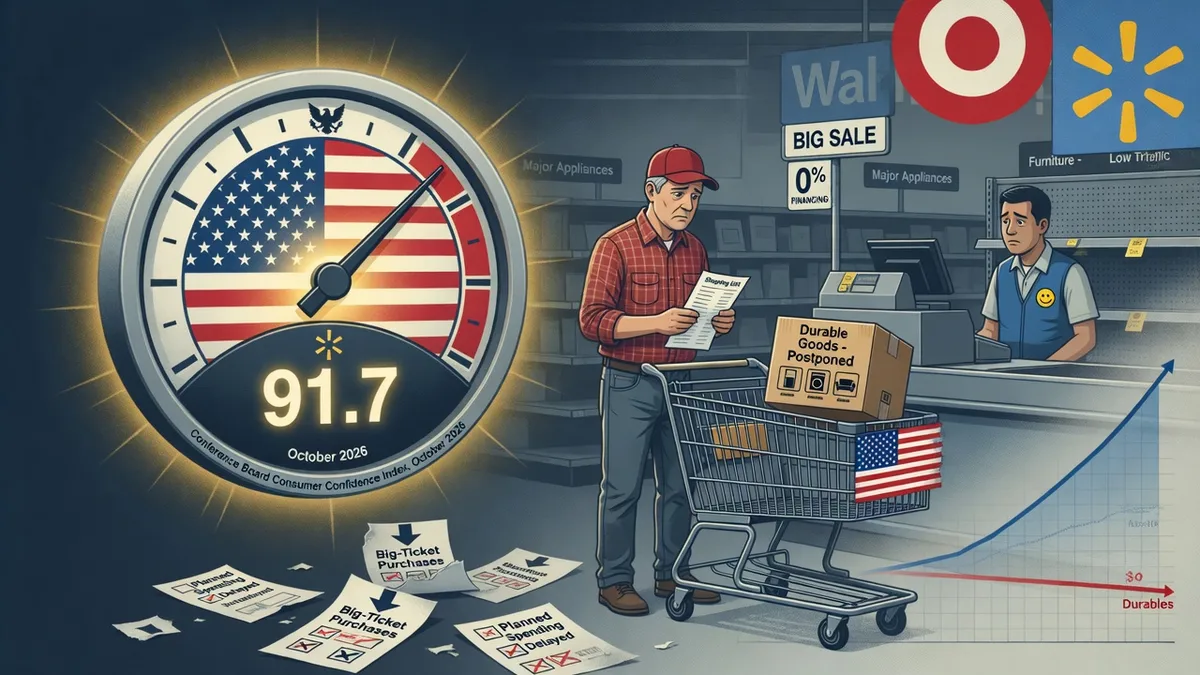
El artículo analiza el aumento del índice de confianza del consumidor de EE. UU. hasta 91,7 puntos en octubre de 2026 y explica por qué la mejora del ánimo no garantiza un aumento de las ganancias de los minoristas debido a la reducción de los planes de compra de bienes duraderos.
El índice subió, la cesta no se hizo más pesada
27 октября 2026 года The Conference Board сообщил, что индекс потребительского доверия США поднялся с пересмотренных 84,2 пункта в сентябре до 91,7 в октябре. Рост на 7,5 пункта оказался заметным и на первый взгляд должен поддерживать ожидания относительно американского спроса. Однако внутри публикации обнаруживается более сложная картина. Домохозяйства лучше оценивают текущее положение и менее пессимистично смотрят вперед, но одновременно планируют меньше тратить на товары длительного пользования и ряд услуг. Это различие важно для финансового рынка: улучшение настроения не равно уже совершенной покупке. Индекс отражает ответы респондентов, а корпоративная прибыль зависит от фактических продаж, цен, издержек и структуры спроса. Аналитик, который автоматически превращает рост confidence в повышение прогноза выручки, рискует пропустить ухудшение потребительской дисциплины.
Что именно измеряет Conference Board
Consumer Confidence Index построен на опросе потребителей и включает оценку текущих деловых и трудовых условий, а также ожидания относительно доходов, бизнеса и занятости. В октябре индекс текущей ситуации вырос на 8,6 пункта, до 120,4, а индекс ожиданий прибавил 6,9 пункта, до 72,6. Эти значения находятся на разных уровнях. Потребитель оценивает настоящее значительно лучше, чем ближайшие шесть месяцев. Следовательно, рост общего индекса частично означает снижение интенсивности тревоги, а не переход к устойчивому оптимизму. Опрос охватывал период с 1 по 21 октября, поэтому его нельзя трактовать как реакцию на события после этой даты. Кроме того, опубликованные показатели являются результатом статистического исследования, а не прямым измерением кассовых чеков или банковских транзакций.
Почему 72,6 важнее красивых 91,7
Индекс ожиданий остается ниже условного уровня 80, который The Conference Board традиционно рассматривает как сигнал повышенного риска экономической слабости в будущем. Это не механический прогноз рецессии и не вероятность ее наступления. Методологически корректно говорить о том, что ожидания по-прежнему сдержанные, несмотря на улучшение за месяц. Для компаний, планирующих найм, товарные запасы и капитальные расходы, именно эта часть опроса может быть полезнее общего заголовка. Покупатель способен признать, что текущая ситуация стала лучше, и одновременно отказаться от крупной покупки из-за неопределенности доходов. Финансовый рынок иногда реагирует на первый сигнал быстрее, чем на второй. В такой момент возрастает риск чрезмерного оптимизма в прогнозах прибыли потребительского сектора.
Бензин снизил тревогу, но не отменил дорогую жизнь
Экономисты Conference Board связали улучшение настроений, в частности, с ослаблением розничных цен на бензин между сентябрем и октябрем. Для домохозяйства это ощутимый фактор: транспортные расходы оплачиваются регулярно, поэтому изменение цен заметно в семейном бюджете. Однако комментарии участников опроса продолжали указывать на высокую стоимость продовольствия, повседневных товаров и энергоносителей. Важна разница между снижением темпа инфляции и снижением общего уровня цен. Даже если бензин дешевеет относительно прошлого месяца, накопленный рост стоимости продуктов и услуг остается в бюджете. Поэтому временное облегчение расходов может улучшить настроение без сопоставимого роста свободных денег. Этот механизм объясняет, почему индекс уверенности способен восстановиться раньше, чем фактические дискреционные покупки.
Потребитель ожидает инфляцию 5,8%: не прогноз CPI
Среднее ожидаемое изменение цен на следующие двенадцать месяцев, по данным октябрьского опроса, снизилось, но осталось на уровне 5,8%. Это показатель субъективных ожиданий респондентов, а не официальная инфляция CPI и не оценка, что статистическое ведомство обязательно опубликует такой рост цен. Домохозяйства формируют ожидания под влиянием наиболее заметных покупок, включая топливо и продукты. В финансовом анализе эта величина важна потому, что ожидания могут воздействовать на переговоры о зарплатах, склонность к сбережению и готовность покупать товары в кредит. Однако нельзя напрямую переносить 5,8% в модель доходностей Treasuries или прогноз базовой инфляции ФРС. Для монетарной политики необходимы данные по фактическим ценам, занятости, заработным платам и долгосрочным ожиданиям из разных источников.
Рынок труда: положительная разница не равна перегреву
В октябре 26,7% участников опроса считали, что рабочих мест много, тогда как 21,4% полагали, что работу найти трудно. Разница составила плюс 5,3 процентного пункта, улучшившись на 2,4 пункта за месяц. Этот показатель полезен как ранний индикатор восприятия трудового рынка. Но он не заменяет статистику payrolls, безработицы и вакансий. Респондент может оценивать ситуацию по новостям, опыту знакомых или собственному положению, а не по всей экономике. Кроме того, улучшение восприятия текущей занятости не означает, что компании увеличат найм в следующем квартале. В части ожиданий доля тех, кто прогнозировал сокращение рабочих мест, оставалась выше доли ожидавших их увеличения. Поэтому позитивный сигнал текущего рынка труда следует сопоставлять с сохраняющейся осторожностью относительно будущего.
Намерения покупать автомобили и жилье не ускорились
На шестимесячной скользящей средней планы приобрести автомобиль и жилье немного снизились. Это особенно важно в экономике с высокой стоимостью кредитования. Автомобильная покупка зависит от ежемесячного платежа, а не только от объявленной цены машины. При высокой ставке автокредита покупатель может отложить замену транспорта, даже если уверен в сохранении работы. На рынке жилья действует аналогичная логика: стоимость ипотеки и первоначальный взнос ограничивают доступность сделки. Падение намерений не доказывает немедленного сокращения продаж в каждом регионе, но заставляет осторожнее оценивать восстановление спроса. Для автопроизводителей, дилеров, ипотечных кредиторов и застройщиков важны реальные заявки, кредитные одобрения и изменение среднего платежа. Уверенность без платежеспособности остается психологической величиной.
Товары длительного пользования: осторожность даже после отскока
В октябрьском исследовании намерения приобрести товары длительного пользования снизились по широкому набору категорий. В частности, планы покупок некоторых электронных устройств уменьшились более чем на один процентный пункт. Для технологического и потребительского сектора это не универсальный прогноз падения выручки: корпоративные продажи, замена оборудования и премиальные категории могут двигаться иначе. Но для массового рынка смартфонов, компьютеров, бытовой техники и мебели подобная динамика служит сигналом о необходимости проверять товарные запасы. Если ритейлеры рассчитывают на сильный праздничный сезон и заранее наращивают закупки, а потребитель оказывается менее активным, скидки могут съесть маржу. Поэтому в отчетах ближайших месяцев нужно следить за оборачиваемостью запасов, валовой маржей и рекламными расходами, а не только за сопоставимыми продажами.
Сфера услуг: экономия избирательна
The Conference Board зафиксировал снижение планируемых расходов на многие услуги в ближайшие полгода, хотя кино, театры, концерты и спортивные мероприятия выглядели относительно устойчивее. В числе популярных направлений расходов остались рестораны, цифровые подписки, коммунальные услуги, медицина и персональный уход. Здесь важна структура обязательности. Домохозяйство может отказаться от дополнительной поездки, но не от электричества, связи или медицинской помощи. Поэтому общая устойчивость потребления услуг способна скрывать слабость отдельных дискреционных сегментов. Для инвестора в ресторанные сети и развлекательные компании значение имеют частота посещений и средний чек, а для операторов связи и коммунальной инфраструктуры важнее отток клиентов и платежная дисциплина. Один агрегированный индекс не может объяснить все эти различия.
Туризм: 43,3% планируют отпуск, но это не бронирования
Доля участников опроса, планирующих отпуск в ближайшие шесть месяцев, составила 43,3%, снизившись с пересмотренных 44,2% в сентябре. При этом больше людей ориентировались на внутренние поездки и меньше на зарубежные. Эти цифры описывают намерения, а не уже оплаченные билеты. Они могут измениться под воздействием тарифов, цен на топливо, календаря праздников и валютных курсов. Для авиакомпаний и гостиничных операторов важно различать объем спроса и его прибыльность: сокращение числа поездок иногда компенсируется ростом среднего тарифа, но не бесконечно. Для платежных сетей и обменных операций изменение географии путешествий может оказаться значимее общего числа отпусков. Если зарубежный туризм замедляется, трансграничный платежный поток может расти слабее внутреннего потребления даже при стабильной экономике.
Неравномерность по доходам: средний индекс скрывает два рынка
Исследование отмечает, что на основе шестимесячной скользящей средней повышение уверенности наблюдалось преимущественно среди потребителей моложе 35 лет и домохозяйств с доходом не менее $100 тыс. Это не означает, что все остальные группы обязательно сократили расходы в октябре, но показывает различия в оценке экономических перспектив. Высокодоходные семьи обычно обладают большим финансовым буфером и чаще получают эффект от роста стоимости активов. Домохозяйства с ограниченными сбережениями сильнее чувствуют цены продуктов и кредитные платежи. Поэтому потребительский сектор может одновременно демонстрировать устойчивость премиальных услуг и слабость массовых дискреционных категорий. Для анализа компаний нужно учитывать профиль их клиента, а не распространять средний индекс уверенности на всех покупателей одинаково.
ФРС: что изменилось накануне решения
Публикация 27 октября вышла во время заседания Федеральной резервной системы 27–28 октября. На момент подготовки этого материала решение по итогам заседания еще не опубликовано. Поэтому приписывать ФРС уже принятое изменение ставки было бы преждевременно. Для регулятора рост доверия потребителей может свидетельствовать о некоторой устойчивости внутреннего спроса, но сдержанные ожидания, инфляционная тревога и планы сократить дискреционные расходы формируют более сложную картину. Монетарная политика реагирует на широкий набор показателей, а не на одно значение confidence. Если ФРС будет опасаться устойчивой инфляции, улучшение настроений может уменьшить аргументы в пользу быстрого смягчения. Если же трудовой рынок ослабнет, один сильный опрос не остановит переоценку перспектив ставок. Важна совокупность сигналов.
Treasuries: настроение не равно доходности
Доходность государственных облигаций США зависит от ожидаемой траектории краткосрочных ставок, инфляционных премий, предложения долга и спроса инвесторов на длительность. Улучшение потребительского доверия иногда воспринимается как признак более устойчивого роста и может поддерживать доходности, но такая связь не является законом. Если индекс растет из-за удешевления бензина, инфляционные ожидания могут одновременно снижаться. Тогда часть эффекта на рынок облигаций будет противоположной. Особенно опасно строить позицию по десятилетним Treasuries только на месячном опросе. Более надежный анализ включает реальную доходность, breakeven inflation, кривую ставок и реакцию рынка на официальные решения ФРС. Для банков, ипотечных компаний и коммунальных предприятий значение имеет именно стоимость финансирования, а не эмоциональная оценка экономической ситуации.
Доллар: две стороны улучшения уверенности
Для USD рост доверия может иметь разнонаправленные последствия. Если он укрепляет ожидания относительно американской экономики и поддерживает ставки, доллар получает относительное преимущество перед валютами с более мягкой политикой центральных банков. Но если улучшение вызвано падением стоимости топлива и сопровождается снижением инфляционного давления, ожидания ставок могут двигаться в противоположную сторону. Дополнительный фактор: глобальный аппетит к риску. В периоды уверенного роста инвесторы иногда активнее покупают зарубежные активы, что ослабляет традиционный спрос на защитный доллар. Поэтому связь между Consumer Confidence Index и EUR/USD не должна описываться одной стрелкой. Для валютного сценария необходимо сравнивать данные США с динамикой еврозоны, ожиданиями ЕЦБ и фактической реакцией процентных дифференциалов.
Акции ритейлеров: выручка и маржа могут разойтись
Розничная компания может увеличить выручку за счет повышения цен и одновременно потерять часть прибыли из-за расходов на логистику, персонал и промоакции. Улучшение доверия потребителей не снимает этой проблемы. Если покупатель становится более чувствительным к стоимости товаров, ритейлер вынужден выбирать между объемом продаж и валовой маржей. Для сетей с сильными собственными брендами и устойчивой клиентской базой компромисс может быть мягче. Для продавцов электроники, мебели и сезонных товаров он часто жестче из-за запасов и конкуренции. В ближайших отчетах следует сравнивать сопоставимые продажи, средний чек, частоту посещений, объем скидок и изменение запасов. Секторная реакция на октябрьский опрос будет неоднородной, даже если индекс S&P 500 Consumer Discretionary отреагирует единым движением.
Кредитные карты и банки: устойчивость расходов не означает качество кредита
Для эмитентов кредитных карт и банков важны два разных процесса. Первый связан с объемом покупок и комиссионными доходами. Второй с возвратом заемных средств, просрочками и резервами на потери. Потребитель может продолжать пользоваться картой, но все чаще переносить задолженность на следующий месяц. В таком случае платежная активность выглядит устойчивой, а кредитное качество постепенно ухудшается. Октябрьский опрос не дает прямого ответа о динамике charge-offs или delinquency rates. Поэтому нельзя объявлять улучшение доверия доказательством снижения банковского риска. Необходимо анализировать отчеты эмитентов, распределение задолженности по доходным группам и реальные данные о просрочках. Для платежных сетей и кредиторов один и тот же потребительский поток имеет принципиально разную экономику риска.
Базовый сценарий: осторожное потребление до весны 2027 года
В базовой ветви улучшение настроений частично поддерживает расходы, но не превращается в широкое ускорение покупок автомобилей, жилья и техники. Потребитель продолжает выбирать между обязательными платежами и дискреционными категориями, а компании активно управляют скидками и запасами. Горизонт проверки: следующие три-шесть месяцев. Подтверждение: умеренные реальные розничные продажи, отсутствие резкого роста просрочек и сохранение индекса ожиданий на сдержанных уровнях. Сценарий теряет силу, если планы крупных покупок и фактические расходы начнут синхронно ускоряться несколько месяцев подряд. Альтернативный сигнал отмены: заметное ухудшение занятости и кредитной дисциплины, которое превратит осторожность в более широкий спад спроса.
Позитивная ветвь: уверенность становится реальным спросом
Более благоприятный сценарий предполагает стабилизацию инфляционных ожиданий, улучшение доступности кредитов и рост реальных доходов домохозяйств. Тогда восстановление доверия постепенно отразится в покупках товаров длительного пользования, внутреннем туризме и более устойчивых продажах услуг. На горизонте первой половины 2027 года подтверждением будут одновременно улучшение индекса ожиданий, рост фактических реальных расходов и сохранение маржи ритейлеров без агрессивных скидок. Отменить этот сценарий следует, если потребительские намерения продолжают снижаться при растущем headline confidence, а компании вынуждены поддерживать выручку промоакциями. Даже при положительной макродинамике акции могут не вырасти, если их оценка уже предполагает более сильный спрос.
Негативная ветвь: настроение восстанавливается перед новым охлаждением
В стрессовой конфигурации октябрьский отскок оказывается временной реакцией на удешевление бензина. Давление на реальные доходы, высокие кредитные платежи и опасения по поводу занятости сохраняются, а планы покупок продолжают сокращаться. Тогда предприятия сталкиваются с замедлением оборота запасов и необходимостью снижать цены, что уменьшает маржу. Горизонт: конец 2026 года и первый квартал 2027-го. Подтверждение: падение реальных дискреционных расходов, ухудшение кредитных показателей и новый спад индекса ожиданий. Критерий отмены: последовательное улучшение трудовых показателей, снижение инфляционных ожиданий и рост продаж без ухудшения прибыльности. Этот сценарий не следует объявлять неизбежной рецессией: опрос дает сигнал риска, но не устанавливает будущий исход.
Практическая панель наблюдения
Следующие публикации стоит читать как единую систему. Первая группа: реальные розничные продажи, расходы на услуги, автопродажи и ипотечные заявки. Вторая: динамика занятости, заработных плат и потребительских просрочек. Третья: CPI, ожидания инфляции и фактические цены топлива. Четвертая: отчеты ритейлеров о запасах, скидках и валовой марже. Пятая: реакция Treasuries, кредитных спредов и валютного рынка на решения ФРС. При анализе опроса нужно учитывать пересмотр сентябрьского значения с первоначальных 81,9 до 84,2: сравнение октября со старой базе искусственно увеличило бы размер улучшения. Также нельзя путать индекс ожиданий с вероятностью рецессии. Дисциплина измерения здесь важнее яркой интерпретации одного числа.
Заключение: оптимизм может быть дешевле покупки
Октябрьский рост потребительского доверия до 91,7 пункта показывает, что американцы стали меньше тревожиться о текущем положении. Но это еще не означает готовности покупать автомобиль, менять ноутбук или бронировать зарубежный отпуск. Финансовый рынок получает не однозначный сигнал ускорения, а более тонкое сочетание устойчивости и осторожности. Для ритейлеров оно означает необходимость защищать маржу, для банков контролировать кредитное качество, для ФРС оценивать инфляцию и занятость вместе, а для валютного и долгового рынка избегать механических реакций на опрос. Главная проверка наступит тогда, когда настроения встретятся с кассовыми чеками, банковскими платежами и корпоративными отчетами. Пока между этими величинами сохраняется заметная дистанция.
Источники и методология
The Conference Board, US Consumer Confidence, 27 октября 2026, исправленная публикация
Reuters, потребительское доверие США в октябре, 27 октября 2026
Статья подготовлена аналитическим департаментом Трейдпас